Hóa đơn điện tử lập sai thì sửa thế nào? Từ 01/7/2026, quy trình xử lý đã thay đổi so với cách làm quen thuộc nhiều năm qua. Câu trả lời ngắn: tùy mức độ ảnh hưởng của sai sót, doanh nghiệp có hai hướng. Hoặc chỉ cần thông báo, hoặc phải chọn một trong hai cách — lập hóa đơn điều chỉnh, hoặc lập hóa đơn thay thế. Chọn sai cách là lỗi phổ biến nhất kể từ khi quy định mới có hiệu lực. Đổi qua lại giữa hai cách cho cùng một hóa đơn cũng vậy.
? CĂN CỨ PHÁP LÝ
Bài viết căn cứ Điều 10 Thông tư 91/2026/TT-BTC. Thông tư này hướng dẫn chi tiết Nghị định số 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử. Thông tư có hiệu lực từ 01/7/2026, cùng thời điểm Luật Quản lý thuế số 108/2025/QH15 có hiệu lực.
Bước 1: Xác định sai sót có ảnh hưởng hay không
Đây là bước quan trọng nhất, quyết định toàn bộ cách xử lý phía sau.
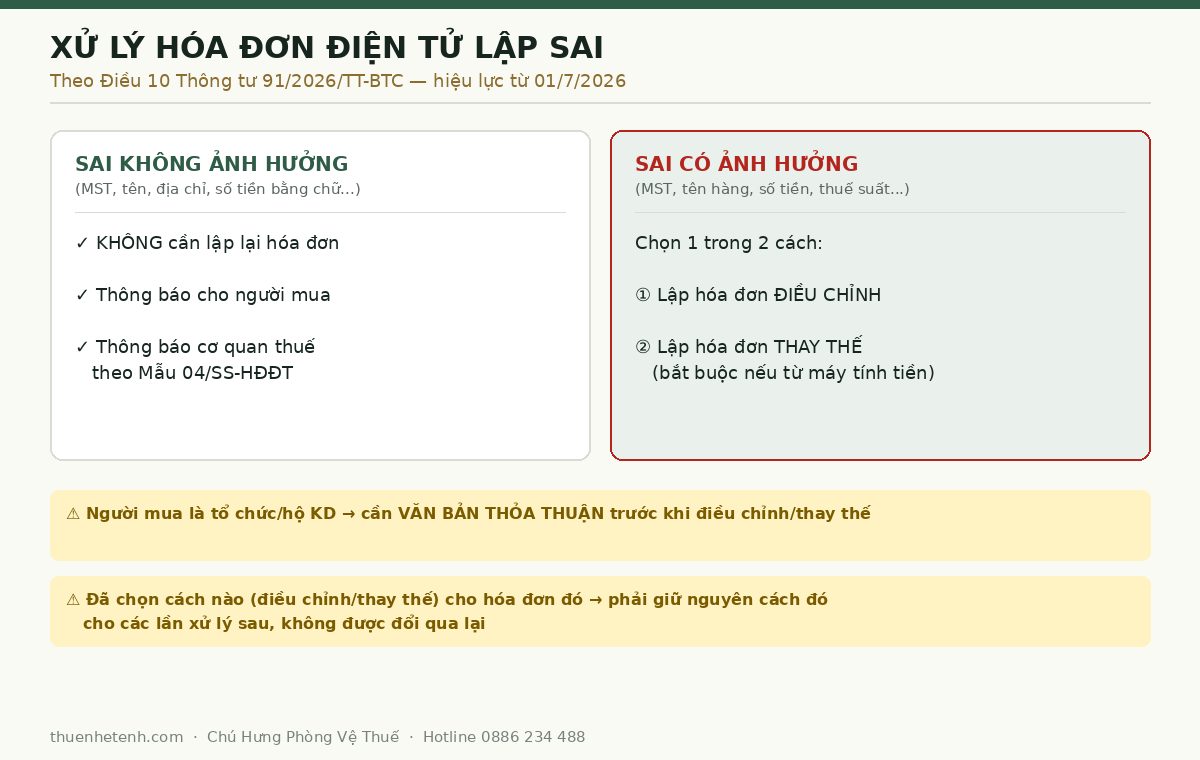
Nhóm 1: Sai sót KHÔNG ảnh hưởng số tiền, thuế suất, hàng hóa
Ví dụ: sai tên người mua, sai địa chỉ, sai số tiền bằng chữ. Trong khi đó, số tiền bằng số, mã số thuế, tên hàng hóa vẫn đúng. Với nhóm này, doanh nghiệp không cần lập lại hóa đơn. Chỉ cần thông báo cho người mua về sai sót. Doanh nghiệp cũng cần thông báo cho cơ quan thuế theo Mẫu 04/SS-HĐĐT.
Nhóm 2: Sai sót CÓ ảnh hưởng
Nhóm này bao gồm sai mã số thuế, sai tên hàng hóa, sai quy cách. Sai số tiền hoặc sai thuế suất cũng thuộc nhóm này. Đây là nhóm phức tạp hơn, và cách xử lý được trình bày ở mục dưới.
Bước 2: Với sai sót ảnh hưởng — chọn điều chỉnh hay thay thế
Doanh nghiệp được chọn một trong hai cách:
Cách 1: Lập hóa đơn điều chỉnh
Hóa đơn mới phải ghi rõ dòng chữ: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày…”. Cách này phù hợp khi muốn giữ nguyên hóa đơn gốc. Doanh nghiệp chỉ bổ sung phần chênh lệch hoặc sửa đổi.
Cách 2: Lập hóa đơn thay thế
Hóa đơn mới phải ghi rõ dòng chữ: “Thay thế cho hóa đơn Mẫu số…”. Cách này thay hoàn toàn hóa đơn cũ bằng một hóa đơn mới.
Một ngoại lệ quan trọng: nếu hóa đơn xuất từ máy tính tiền, hoặc liên quan tài sản phải đăng ký quyền sở hữu, có một quy tắc bắt buộc. Doanh nghiệp luôn phải lập hóa đơn thay thế — không được chọn cách điều chỉnh.
Một ngoại lệ khác: nếu hóa đơn gốc không có ký hiệu mẫu, ký hiệu hoặc số hóa đơn, quy tắc lại ngược lại. Doanh nghiệp chỉ được lập hóa đơn điều chỉnh — không được chọn cách thay thế.
? KINH NGHIỆM CỦA CHÚ HƯNG
Quy định mới có một điểm dễ vướng mà ít kế toán để ý. Đã chọn cách nào cho một hóa đơn, phải giữ nguyên cách đó cho các lần xử lý sau. Không được lần đầu điều chỉnh, lần sau lại thay thế cho cùng một hóa đơn gốc. Tôi từng thấy doanh nghiệp bị đoàn kiểm tra đặt câu hỏi chỉ vì xử lý không nhất quán. Điều đó xảy ra dù bản chất nghiệp vụ hoàn toàn đúng. Sự nhất quán trong hồ sơ đôi khi quan trọng hơn cả bản thân nghiệp vụ.
Bước 3: Thông báo cho người mua — đúng cách theo từng đối tượng
Trước khi lập hóa đơn điều chỉnh hoặc thay thế, cần thông báo cho người mua:
- Người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh: cần có văn bản thỏa thuận. Văn bản này ghi rõ nội dung sai sót, trước khi xử lý.
- Người mua là cá nhân (không kinh doanh): chỉ cần thông báo qua email hoặc website. Trường hợp này không bắt buộc văn bản thỏa thuận.
Khi cơ quan thuế phát hiện sai sót trước
Nếu cơ quan thuế phát hiện hóa đơn có sai sót, họ sẽ gửi thông báo theo Mẫu 01/TB-RSĐT. Khi nhận được thông báo này, doanh nghiệp phải rà soát và xử lý. Quy trình áp dụng đúng theo Bước 1 và Bước 2 — không có cách xử lý riêng nào khác cho trường hợp này.
Ba việc nên làm ngay trong tháng này
- Yêu cầu nhà cung cấp phần mềm hóa đơn xác nhận bằng văn bản. Xác nhận này cần nêu rõ phần mềm đã cập nhật đúng theo Điều 10 Thông tư 91/2026/TT-BTC. Lưu lại xác nhận đó.
- Viết lại quy trình xử lý sai sót nội bộ trong 1 trang. Nêu rõ ai phát hiện, ai lập hóa đơn mới, ai duyệt. Chọn sẵn cách nào (điều chỉnh hay thay thế) cho từng loại sai sót thường gặp.
- Rà các hóa đơn sai sót đang xử lý dở từ trước 01/7/2026. Xác nhận với kế toán hoặc chuyên gia xem áp dụng quy định chuyển tiếp nào.
Quy trình hóa đơn của doanh nghiệp đã cập nhật đúng chưa?
30 phút trao đổi cùng Chú Hưng. Tôi rà lại quy trình xử lý hóa đơn sai sót, tránh để lỗi kỹ thuật thành dấu hỏi khi kiểm tra.
Câu hỏi thường gặp
Hóa đơn điện tử lập sai thì xử lý theo quy định nào?
Theo Điều 10 Thông tư 91/2026/TT-BTC, hiệu lực từ 01/7/2026. Cách xử lý phụ thuộc vào sai sót có ảnh hưởng đến mã số thuế, số tiền, thuế suất, hàng hóa hay không.
Sai tên người mua trên hóa đơn có cần lập hóa đơn mới không?
Không cần, nếu chỉ sai tên, địa chỉ hoặc số tiền bằng chữ. Điều kiện là không ảnh hưởng số tiền, thuế suất, mã số thuế. Chỉ cần thông báo cho người mua và thông báo cơ quan thuế theo Mẫu 04/SS-HĐĐT.
Khi nào bắt buộc phải lập hóa đơn thay thế, không được điều chỉnh?
Khi hóa đơn xuất từ máy tính tiền, hoặc liên quan tài sản phải đăng ký quyền sở hữu. Trong các trường hợp này, luật bắt buộc lập hóa đơn thay thế.
Có thể lần này điều chỉnh, lần sau thay thế cho cùng một hóa đơn không?
Không. Đã chọn cách xử lý nào cho một hóa đơn, phải giữ nguyên cách đó. Quy tắc này áp dụng cho các lần xử lý tiếp theo của chính hóa đơn đó.
Cơ quan thuế phát hiện hóa đơn sai thì doanh nghiệp phải làm gì?
Cơ quan thuế gửi thông báo theo Mẫu 01/TB-RSĐT. Doanh nghiệp phải rà soát và xử lý theo đúng quy trình thông thường. Bước đầu là xác định nhóm sai sót, sau đó điều chỉnh hoặc thay thế tương ứng.