Chạy quảng cáo Google, Facebook, TikTok có phải nộp thuế nhà thầu không? Câu trả lời ngắn: có thể phải, và nghĩa vụ này thuộc về doanh nghiệp mua dịch vụ. Kế toán vẫn gọi chung là thuế nhà thầu. Văn bản mới dùng cụm “khấu trừ, nộp thay”. Quy định từ 01/7/2026 tách rõ hai chiều. Doanh nghiệp là người mua thì tự khấu trừ, nộp thay. Ngoại lệ, theo trả lời của một cơ quan thuế: nhà cung cấp đã tự nộp thuế trực tiếp và doanh nghiệp có bằng chứng. Hộ kinh doanh, cá nhân bán hàng trên sàn thì sàn thương mại điện tử khấu trừ thay.
? CĂN CỨ PHÁP LÝ
Bài viết căn cứ khoản 4, 5 Điều 4 và điểm a khoản 2 Điều 14 Luật Thuế GTGT số 48/2024/QH15. Bài dùng văn bản hợp nhất 114/VBHN-VPQH ngày 20/5/2026. Bài dẫn Điều 40, 41, 43, 44, 45, 46 Nghị định số 252/2026/NĐ-CP. Nghị định ban hành 30/6/2026, hiệu lực từ 01/7/2026, quy định chi tiết Luật Quản lý thuế số 108/2025/QH15. Phần ngoại lệ khi nhà cung cấp tự nộp thuế dựa trên trả lời của một cơ quan thuế. Đó không phải văn bản quy phạm. Văn bản gốc tra cứu tại vanban.chinhphu.vn.
Thuế nhà thầu Google, Facebook, TikTok: doanh nghiệp là người mua
Đây là tình huống phổ biến nhất với doanh nghiệp vừa và nhỏ. Thuế nhà thầu Google Ads, Facebook Ads hay TikTok Ads phát sinh vì quảng cáo là dịch vụ do nhà cung cấp nước ngoài bán qua nền tảng số.
Thuế nhà thầu: bên mua khấu trừ, nộp thay
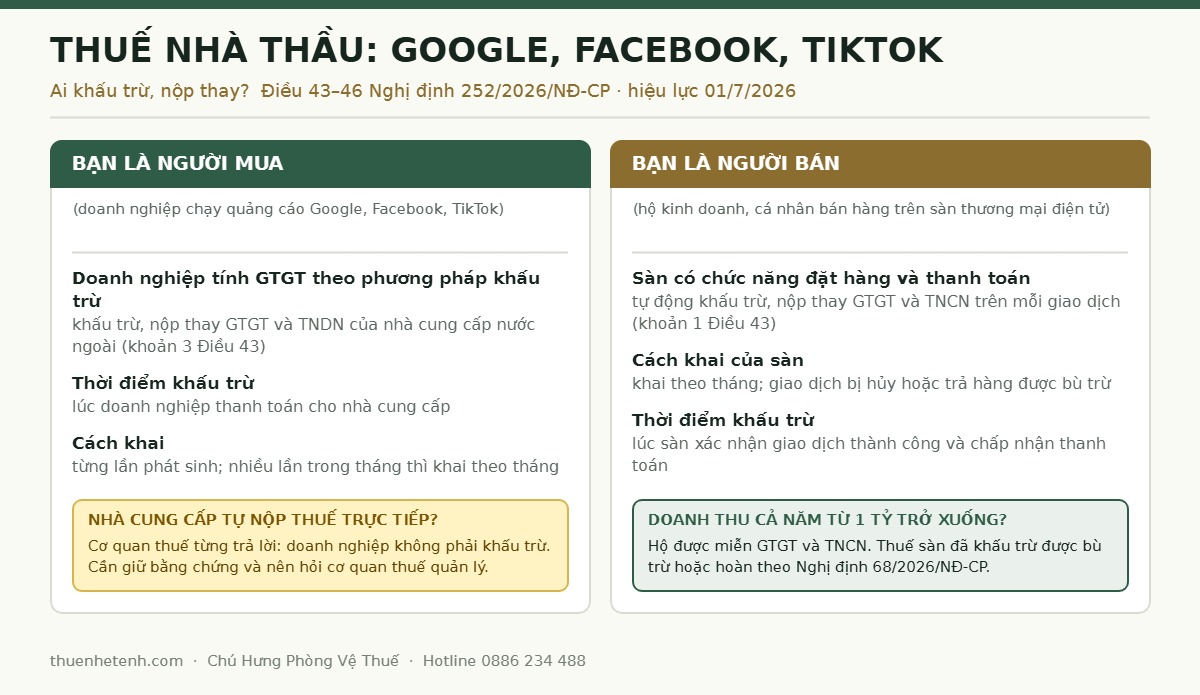
Khoản 4 Điều 4 Luật Thuế GTGT giao nghĩa vụ này cho tổ chức kinh doanh tại Việt Nam. Điều kiện là tổ chức nộp GTGT theo phương pháp khấu trừ. Nghĩa vụ phát sinh khi họ mua dịch vụ của nhà cung cấp nước ngoài. Dịch vụ này được bán qua kênh thương mại điện tử hoặc nền tảng số.
Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP nêu cụ thể doanh nghiệp phải:
- Khấu trừ, nộp thay thuế GTGT của nhà cung cấp nước ngoài.
- Khấu trừ, nộp thay thuế TNDN của nhà cung cấp nước ngoài.
- Khấu trừ, nộp thay thuế TNCN, nếu bên bán là cá nhân không cư trú.
Nhiều doanh nghiệp nghĩ Google, Meta hay TikTok “chắc đã tự lo thuế”. Đó là nghĩa vụ của bên mua, không tự động chuyển sang nền tảng nước ngoài. Điều khoản này chỉ nêu doanh nghiệp tính GTGT theo phương pháp khấu trừ. Doanh nghiệp tính theo phương pháp trực tiếp nên hỏi cơ quan thuế quản lý.
Khi nhà cung cấp đã tự nộp thuế trực tiếp
Điều 43 không ghi ngoại lệ nào cho trường hợp này. Nhưng cơ quan thuế đã có trả lời cụ thể.
Theo bản tin của Crowe Việt Nam ngày 25/9/2026, một doanh nghiệp bán hàng trên TikTok đã hỏi về thuế nhà thầu TikTok. Thuế tỉnh Tây Ninh trả lời bằng Công văn 7279/TNI-QLDN2 ngày 13/8/2026. Doanh nghiệp không phải khấu trừ, nộp thay cho TikTok Pte. Ltd khi hai điều kiện cùng đúng. Một là TikTok trực tiếp kê khai, nộp thuế trên doanh thu từ doanh nghiệp đó. Hai là chứng từ đã gồm thuế Việt Nam.
Bản tin nêu đây là phí dịch vụ sàn mà doanh nghiệp bán hàng trên TikTok trả cho TikTok Pte. Ltd. Bản tin không nói rõ có gồm phí quảng cáo hay không. Doanh nghiệp mua quảng cáo nên xác nhận lại với cơ quan thuế quản lý trước khi áp dụng.
Đây là trả lời cho một trường hợp cụ thể, không phải văn bản quy phạm. Cơ quan thuế khác có thể hiểu khác. Muốn áp dụng, doanh nghiệp nên giữ đủ bằng chứng:
- Nhà cung cấp trực tiếp kê khai, nộp thuế tại Việt Nam trên doanh thu thu từ doanh nghiệp.
- Hóa đơn hoặc chứng từ ghi đủ thông tin của doanh nghiệp. Chứng từ đã gồm thuế Việt Nam.
- Chứng từ thanh toán hợp lệ, không dùng tiền mặt.
Khi còn nghi ngờ, hãy hỏi cơ quan thuế quản lý bằng văn bản trước khi chọn không khấu trừ.
Thời điểm, cách tính và cách khai
Thời điểm khấu trừ là lúc doanh nghiệp thanh toán cho nhà cung cấp (điểm a khoản 1 Điều 44). Đây không phải lúc ký hợp đồng hay nhận hóa đơn.
Số thuế khấu trừ bằng tỷ lệ % thuế suất nhân với doanh thu phát sinh tại Việt Nam. Doanh thu này là số tiền nhà cung cấp được hưởng do doanh nghiệp chi trả. Căn cứ: điểm a khoản 2 Điều 44.
Có thể doanh nghiệp không xác định được giao dịch là hàng hóa hay dịch vụ. Hoặc không xác định được loại dịch vụ. Khi đó phải áp dụng tỷ lệ % thuế suất cao nhất (điểm b khoản 2 Điều 44). Đây là điểm dễ khiến doanh nghiệp khấu trừ thiếu.
Doanh nghiệp khai số thuế đã khấu trừ theo từng lần phát sinh. Nếu phát sinh nhiều lần trong tháng thì được khai theo tháng (khoản 3 Điều 45). Doanh nghiệp chưa quen cách khai này có thể dùng dịch vụ kê khai thuế.
Tránh khấu trừ hai lần
Giao dịch có thể xảy ra trên nền tảng có chức năng đặt hàng và thanh toán. Nếu doanh nghiệp đã khấu trừ, phải thông báo bằng phương thức điện tử cho chủ quản nền tảng. Mục đích là để nền tảng không khấu trừ lần nữa (khoản 4 Điều 43). Thông báo gồm các thông tin sau:
- Mã số thuế của doanh nghiệp đã khấu trừ.
- Mã giao dịch hoặc mã đơn hàng.
- Giá trị giao dịch.
- Số thuế đã khấu trừ, nộp thay.
- Thông tin của bên bán.
Chiều thông báo đi từ doanh nghiệp sang nền tảng, không phải ngược lại. Hai bên đều phải lưu giữ chứng từ liên quan.
Khấu trừ nộp thay thuế và GTGT đầu vào: hai cách xử lý
Cách xử lý thuế quyết định doanh nghiệp có khấu trừ được GTGT đầu vào hay không:
- Doanh nghiệp khấu trừ, nộp thay. Chứng từ nộp thuế GTGT thay cho phía nước ngoài là chứng từ khấu trừ hợp lệ. Căn cứ: điểm a khoản 2 Điều 14 Luật Thuế GTGT. Doanh nghiệp còn cần chứng từ thanh toán không dùng tiền mặt (điểm b).
- Nhà cung cấp tự nộp thuế trực tiếp. Thuế tỉnh Tây Ninh cho rằng chứng từ của nhà cung cấp nước ngoài không phải hóa đơn GTGT Việt Nam. Vì vậy doanh nghiệp không khấu trừ GTGT đầu vào. Khoản phí vẫn được tính vào chi phí được trừ nếu chứng từ đầy đủ, hợp lệ.
Doanh nghiệp nên chọn cách xử lý ngay từ đầu kỳ. Đổi cách xử lý giữa chừng dễ gây sai sót khi quyết toán.
Thuế nhà thầu thương mại điện tử: hộ kinh doanh bán qua sàn
Thuế nhà thầu thương mại điện tử với người bán trong nước khác hẳn trường hợp trên. Nếu anh chị bán hàng trên sàn thương mại điện tử, người khấu trừ thường là sàn. Điều kiện là sàn có chức năng đặt hàng trực tuyến và thanh toán.
Khoản 5 Điều 4 Luật Thuế GTGT giao việc này cho nhà quản lý sàn có chức năng thanh toán. Theo khoản 1 Điều 43 Nghị định 252/2026/NĐ-CP, chủ quản sàn, trong nước hoặc nước ngoài, phải:
- Khấu trừ, nộp thay thuế GTGT trên mỗi giao dịch có doanh thu trong nước của hộ, cá nhân kinh doanh.
- Khấu trừ, nộp thay thuế TNCN của cá nhân kinh doanh trên sàn, cư trú hoặc không cư trú.
Sàn khấu trừ khi xác nhận giao dịch thành công và chấp nhận thanh toán (điểm b khoản 1 Điều 44). Sàn khai số thuế đã khấu trừ theo tháng. Sàn bù trừ số thuế của giao dịch bị hủy hoặc trả hàng với số thuế của các giao dịch bán hàng (khoản 2 Điều 45). Sàn phải trả lại đầy đủ, kịp thời số thuế đã khấu trừ của giao dịch đó (điểm d khoản 1 Điều 46).
Hộ kinh doanh có doanh thu cả năm từ 1 tỷ đồng trở xuống thuộc diện miễn GTGT và TNCN. Nếu sàn đã khấu trừ, phần thuế nộp thừa được bù trừ hoặc hoàn theo Nghị định 68/2026/NĐ-CP. Quyền và trách nhiệm của hộ khi bán trên sàn nằm tại Điều 13 Nghị định 68/2026/NĐ-CP. Khoản 3 Điều 46 Nghị định 252/2026/NĐ-CP dẫn tới điều này.
Nhà cung cấp nước ngoài đăng ký và nộp thuế trực tiếp khi nào?
Nhà cung cấp nước ngoài có doanh thu tại Việt Nam phải đăng ký thuế (khoản 1 Điều 40). Việc đăng ký làm qua Hệ thống thông tin quản lý thuế. Quy định này gồm cả chủ quản nền tảng ở nước ngoài.
Có hai trường hợp nhà cung cấp không phải đăng ký thuế. Một là bên mua tại Việt Nam, áp dụng phương pháp khấu trừ, đã khấu trừ và nộp thay toàn bộ thuế. Hai là chủ quản nền tảng đã làm việc này.
Phần doanh thu chưa được khấu trừ thì nhà cung cấp tự khai và nộp thuế (khoản 2 Điều 46). Nhà cung cấp cũng có thể ủy quyền cho đại lý thuế hoặc tổ chức hoạt động tại Việt Nam (Điều 41).
Thuế nhà thầu: doanh nghiệp mua quảng cáo đang ở hướng nào?
Với doanh nghiệp mua quảng cáo, thuế nhà thầu có hai hướng xử lý. Hướng một: doanh nghiệp khấu trừ. Hướng hai: nhà cung cấp tự nộp. Doanh nghiệp cần biết mình đang ở hướng nào, và có bằng chứng cho hướng đó.
? KINH NGHIỆM CỦA CHÚ HƯNG
Lỗi tôi gặp nhiều nhất ở doanh nghiệp chạy quảng cáo số là không chọn hướng nào cả. Kế toán thanh toán hóa đơn như thanh toán cho nhà cung cấp trong nước. Không ai hỏi nhà cung cấp đã tự nộp thuế chưa. Lỗi này thường lộ ra khi cơ quan thuế kiểm tra. Lúc đó doanh nghiệp bị truy thu thuế, tính tiền chậm nộp và có thể bị phạt. Tôi khuyên lập một bảng nhà cung cấp nước ngoài. Mỗi dòng ghi tên nhà cung cấp và tình trạng đăng ký thuế tại Việt Nam. Ghi thêm bằng chứng, cách xử lý và người phụ trách. Bảng này cũng là hồ sơ giải trình khi bị kiểm tra.
Chưa chắc doanh nghiệp mình đang khấu trừ đúng chưa?
30 phút trao đổi cùng Chú Hưng. Tôi rà lại cách xử lý thuế nhà thầu cho chi phí quảng cáo số của doanh nghiệp.
Câu hỏi thường gặp
Doanh nghiệp chạy Google Ads có phải nộp thuế nhà thầu không?
Có thể phải. Doanh nghiệp tính GTGT theo phương pháp khấu trừ phải khấu trừ, nộp thay GTGT và TNDN. Điều này áp dụng khi mua dịch vụ của nhà cung cấp nước ngoài (khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP). Nhà cung cấp có thể tự kê khai và nộp thuế trực tiếp. Với phí trả cho TikTok, một cơ quan thuế từng trả lời là doanh nghiệp không phải khấu trừ. Hãy giữ đủ bằng chứng.
Thuế nhà thầu TikTok có khác Google và Facebook không?
Nguyên tắc giống nhau. Công văn 7279/TNI-QLDN2 của Thuế tỉnh Tây Ninh trả lời riêng về phí trả cho TikTok Pte. Ltd. Với Google và Meta, doanh nghiệp cần bằng chứng riêng của từng nhà cung cấp.
Thời điểm khấu trừ thuế nhà thầu là khi nào?
Là lúc doanh nghiệp thanh toán cho nhà cung cấp nước ngoài. Căn cứ: điểm a khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP. Đây không phải lúc ký hợp đồng hay nhận hóa đơn.
Bán hàng qua sàn thương mại điện tử có phải tự khấu trừ thuế không?
Không. Sàn có chức năng đặt hàng và thanh toán sẽ khấu trừ, nộp thay GTGT và TNCN. Sàn làm việc này trên mỗi giao dịch (khoản 1 Điều 43). Sàn khai số thuế đã khấu trừ theo tháng.
Không xác định được loại dịch vụ mua của nước ngoài thì tính thuế thế nào?
Áp dụng tỷ lệ % thuế suất cao nhất (điểm b khoản 2 Điều 44). Mức này lấy theo luật thuế GTGT, TNDN, TNCN. Đây là nguyên tắc bắt buộc khi thiếu thông tin phân loại.
Doanh nghiệp đã tự khấu trừ rồi thì có cần làm gì thêm không?
Có, nếu giao dịch xảy ra trên nền tảng có chức năng đặt hàng và thanh toán. Doanh nghiệp thông báo điện tử cho chủ quản nền tảng, kèm thông tin xác định giao dịch. Mục đích là tránh bị khấu trừ hai lần (khoản 4 Điều 43).