Quyền và nghĩa vụ của người nộp thuế cụ thể gồm những gì? Và từ 01/7/2026 có gì thay đổi? Câu trả lời ngắn: Điều 37 Luật Quản lý thuế quy định quyền và nghĩa vụ của người nộp thuế. Luật số 108/2025/QH15 có hiệu lực từ 01/7/2026 và thay cho Luật số 38/2019/QH14. Điều 37 có nhiều quyền gắn với môi trường số, như tra cứu chứng từ điện tử.
Không nắm rõ quy định có thể dẫn tới hậu quả thực tế. Doanh nghiệp có thể bị xử phạt hành chính, bị truy thu thuế, và ảnh hưởng trực tiếp tới uy tín kinh doanh. Bài viết này giúp bạn hiểu đủ quyền và nghĩa vụ của người nộp thuế theo luật mới. Bạn sẽ nhận diện được 5 sai lầm phổ biến. Quan trọng nhất, bạn biết cách dùng quyền của mình khi cơ quan thuế vào kiểm tra.
? CĂN CỨ PHÁP LÝ
Bài viết căn cứ Điều 37 Luật Quản lý thuế số 108/2025/QH15 — quy định quyền và nghĩa vụ của người nộp thuế. Luật được Quốc hội khóa XV thông qua ngày 10/12/2025. Luật gồm 09 chương, 53 điều, hiệu lực từ 01/7/2026. Riêng Điều 13 có hiệu lực sớm hơn, từ 01/01/2026. Quy định hóa đơn điện tử của hộ, cá nhân kinh doanh tại Điều 26 cũng vậy. Khoản 1 Điều 37 liệt kê 17 quyền, khoản 2 liệt kê 15 nghĩa vụ. Bài cũng dẫn các Điều 7, 8, 16, 34, 44, 52 và 53 cho các nội dung liên quan. Văn bản gốc tra cứu tại vanban.chinhphu.vn.
Người nộp thuế là ai?
Trước khi đi vào quyền và nghĩa vụ của người nộp thuế, cần xác định đúng đối tượng. Người nộp thuế là cá nhân, tổ chức có phát sinh nghĩa vụ thuế theo quy định của pháp luật Việt Nam. Nhóm này bao gồm:
- Cá nhân có thu nhập chịu thuế
- Doanh nghiệp, công ty thuộc mọi loại hình
- Hộ kinh doanh, cá nhân kinh doanh
- Tổ chức khác có hoạt động phát sinh nghĩa vụ thuế
Cả bốn nhóm này đều có quyền và nghĩa vụ của người nộp thuế theo Điều 37.
Quyền và nghĩa vụ của người nộp thuế: 8 quyền dùng nhiều nhất
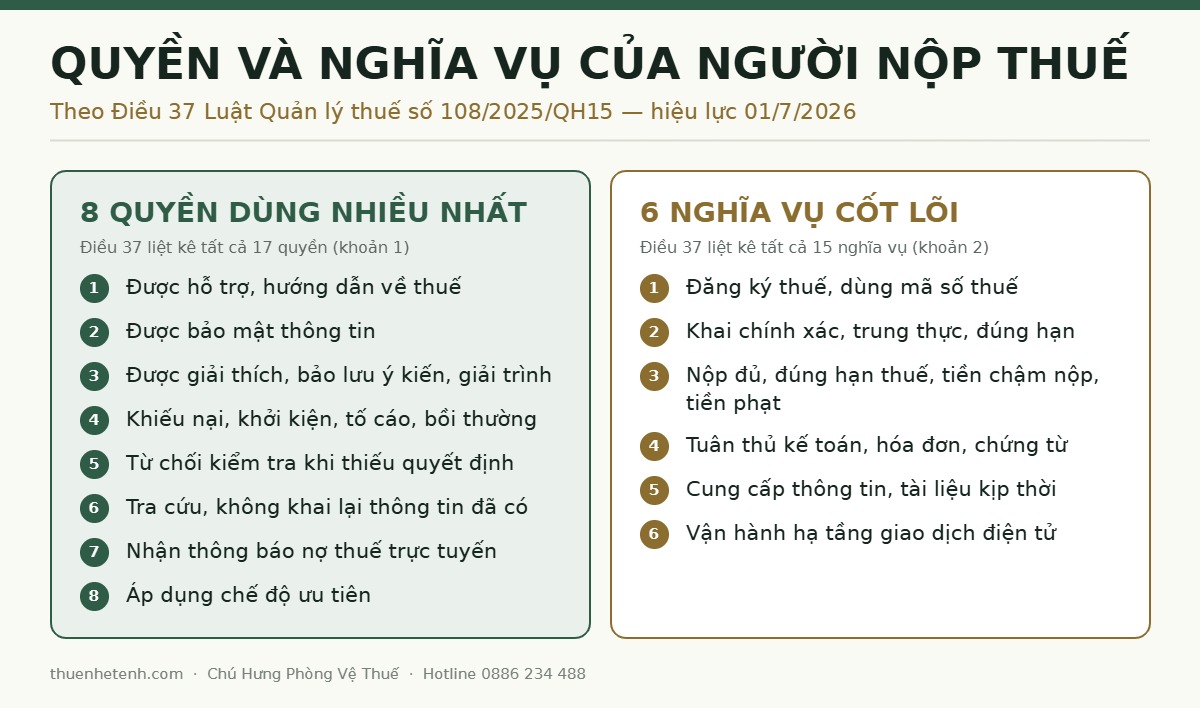
Trong quyền và nghĩa vụ của người nộp thuế, khoản 1 Điều 37 liệt kê 17 quyền. Dưới đây là 8 quyền của người nộp thuế mà doanh nghiệp dùng nhiều nhất.
1. Quyền được hỗ trợ, hướng dẫn về thuế
Người nộp thuế được cơ quan thuế hỗ trợ, hướng dẫn thực hiện nghĩa vụ thuế. Họ cũng được cung cấp thông tin, tài liệu để thực hiện nghĩa vụ và quyền lợi về thuế. Căn cứ: điểm a khoản 1 Điều 37. Ví dụ: doanh nghiệp có thể hỏi cách xác định nghĩa vụ thuế, hoặc điều kiện áp dụng chính sách ưu đãi.
2. Quyền được bảo mật thông tin
Thông tin tài chính, thu nhập, hồ sơ thuế được bảo mật (điểm k khoản 1 Điều 37, Điều 7). Điều 8 cấm lợi dụng chức vụ, quyền hạn để làm lộ thông tin người nộp thuế trái quy định. Quyền bảo mật có ngoại lệ. Cơ quan thuế được công khai thông tin người trốn thuế, chây ỳ hoặc nợ thuế (khoản 3 Điều 7).
3. Quyền được giải thích, bảo lưu ý kiến, giải trình
Người nộp thuế được giải thích về cách tính thuế, ấn định thuế và nội dung xử lý về thuế (điểm g khoản 1 Điều 37). Trong các quyền của người nộp thuế, đây là quyền thiết thực nhất khi làm việc với cơ quan thuế. Đây cũng là quyền bị bỏ phí nhiều nhất. Cách dùng đúng được trình bày ở mục dưới.
4. Quyền khiếu nại, khởi kiện, tố cáo
Không đồng ý với quyết định hoặc hành vi hành chính của cơ quan thuế, người nộp thuế có quyền khiếu nại. Khởi kiện theo trình tự pháp luật cũng là một lựa chọn. Luật còn cho phép tố cáo hành vi vi phạm của công chức thuế. Người nộp thuế cũng được yêu cầu bồi thường khi bị gây thiệt hại trái pháp luật (điểm l, m, n khoản 1 Điều 37). Xem thêm dịch vụ xử lý khiếu nại, tố cáo về thuế.
5. Quyền từ chối kiểm tra khi thiếu quyết định hoặc thông báo
Quyền này được ghi rõ tại điểm r khoản 1 Điều 37. Nó áp dụng khi cơ quan thuế kiểm tra thuế. Người nộp thuế có quyền từ chối kiểm tra tại trụ sở của mình. Điều kiện là không có quyết định kiểm tra của cơ quan có thẩm quyền. Người nộp thuế cũng được từ chối làm việc tại trụ sở cơ quan thuế. Điều kiện là không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu. Cách dùng quyền này nằm ở mục dưới.
6. Quyền tra cứu và không phải khai lại thông tin đã có
Đây là nhóm quyền gắn với chuyển đổi số. Người nộp thuế được tra cứu, xem, in chứng từ điện tử đã gửi cho cơ quan thuế. Người nộp thuế cũng được tra cứu tình hình thực hiện nghĩa vụ thuế. Họ không phải nộp lại chứng từ, tài liệu, thông tin đã có trong hồ sơ thuế. Ngoại lệ: nội dung có thay đổi, hoặc cơ quan thuế yêu cầu để phục vụ kiểm tra thuế. Căn cứ: điểm b, đ và h khoản 1 Điều 37.
7. Quyền nhận thông báo nợ thuế trực tuyến
Người nộp thuế nhận thông báo số tiền thuế nợ qua tài khoản giao dịch điện tử. Tài khoản này do cơ quan thuế cung cấp (điểm đ khoản 1 Điều 37). Nhờ đó doanh nghiệp chủ động nắm số thuế còn nợ và xử lý sớm.
8. Quyền áp dụng chế độ ưu tiên
Doanh nghiệp đáp ứng điều kiện được áp dụng chế độ ưu tiên (điểm d khoản 1 Điều 37). Điều 34 Luật giao Chính phủ quy định chi tiết điều kiện, phạm vi áp dụng. Chính phủ đã quy định tại Điều 48 Nghị định 252/2026/NĐ-CP. Doanh nghiệp cần xếp hạng tuân thủ tốt, rủi ro thấp ít nhất 02 năm liền kề liên tục. Doanh nghiệp còn phải kết nối, chia sẻ dữ liệu điện tử và có hệ thống kiểm soát nội bộ. Đổi lại, doanh nghiệp không vào kế hoạch kiểm tra tại trụ sở, trừ khi có dấu hiệu rủi ro cao. Lịch sử tuân thủ tốt vì vậy là một tài sản thật của doanh nghiệp.
Ngoài 8 quyền trên, Điều 37 còn nhiều quyền thiết thực khác. Theo điểm q, doanh nghiệp được yêu cầu tra soát, điều chỉnh khi chứng từ nộp ngân sách sai lệch. Theo điểm i, doanh nghiệp được yêu cầu xác nhận việc hoàn thành nghĩa vụ nộp thuế. Điểm o là quyền không bị phạt, không bị tính tiền chậm nộp. Điều kiện là làm đúng văn bản hành chính hoặc quyết định xử lý của cơ quan có thẩm quyền.
Quyền và nghĩa vụ của người nộp thuế: 6 nghĩa vụ cốt lõi
Khoản 2 Điều 37 liệt kê 15 nghĩa vụ. Đây là nửa còn lại của quyền và nghĩa vụ của người nộp thuế. Dưới đây là 6 nghĩa vụ cốt lõi.
1. Đăng ký thuế và sử dụng mã số thuế
Thực hiện đăng ký thuế và sử dụng mã số thuế theo đúng quy định. Xem thêm dịch vụ đăng ký thuế.
2. Khai chính xác, trung thực, đầy đủ và đúng hạn
Người nộp thuế chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế. Trách nhiệm này cũng áp dụng cho các tài liệu cung cấp cho cơ quan quản lý thuế trong quá trình giải quyết hồ sơ. Xem thêm dịch vụ kê khai thuế.
3. Nộp đầy đủ, đúng hạn tiền thuế, tiền chậm nộp, tiền phạt
Lưu ý một điểm nhiều doanh nghiệp bỏ sót: người nộp thuế tự xác định và nộp tiền chậm nộp. Quá 30 ngày sau khi nộp thuế mà chưa xác định, cơ quan thuế sẽ xác định và thông báo (khoản 3 Điều 16). Nếu cơ quan thuế đã cấp mã định danh khoản phải nộp, người nộp thuế phải nộp theo mã đó.
4. Tuân thủ chế độ kế toán, sử dụng hóa đơn, chứng từ
Thực hiện chế độ kế toán, lập và lưu trữ hóa đơn, chứng từ theo quy định. Đây là nền tảng để chứng minh chi phí hợp lệ khi quyết toán và khi bị kiểm tra.
5. Cung cấp thông tin, tài liệu chính xác, đầy đủ, kịp thời
Cung cấp thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế theo yêu cầu hợp lệ của cơ quan quản lý thuế. Hình thức có thể là văn bản giấy hoặc điện tử.
6. Vận hành hạ tầng kỹ thuật cho giao dịch điện tử
Bảo đảm hạ tầng kỹ thuật để thực hiện giao dịch điện tử. Doanh nghiệp cũng cần kết nối thông tin nghĩa vụ thuế với cơ quan quản lý thuế theo quy định.
Quyền và nghĩa vụ của người nộp thuế luôn đi cùng nhau. Doanh nghiệp thực hiện đủ nghĩa vụ thì quyền mới có chỗ đứng khi làm việc với cơ quan thuế.
Dùng quyền thế nào khi đoàn kiểm tra thuế đã vào?
Luật trao quyền, nhưng quyền chỉ có giá trị khi được dùng đúng thời điểm và bằng văn bản. Tôi có hơn 20 năm ngồi ở phía doanh nghiệp bị thanh tra, kiểm tra thuế. Phần lớn quyền bị mất không phải vì cơ quan thuế từ chối. Lý do thật sự là doanh nghiệp không dùng đến.
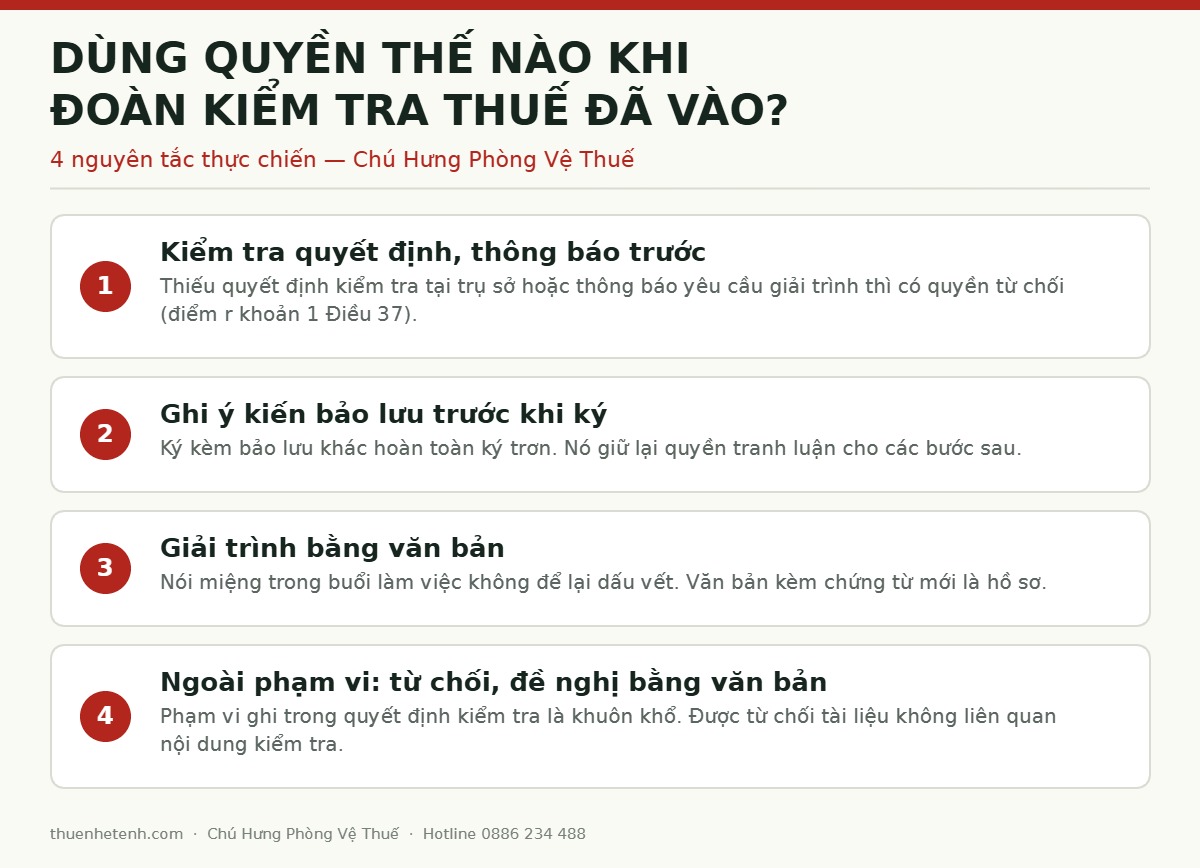
1. Kiểm tra quyết định và thông báo trước khi làm việc
Kiểm tra tại trụ sở doanh nghiệp cần có quyết định kiểm tra của cơ quan có thẩm quyền. Làm việc tại trụ sở cơ quan thuế cần có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu. Thiếu giấy tờ này, người nộp thuế có quyền từ chối (điểm r khoản 1 Điều 37). Khi giấy tờ đầy đủ, doanh nghiệp phải chấp hành quyết định và ký biên bản đúng hạn (điểm p khoản 2 Điều 37).
2. Ghi ý kiến bảo lưu trước khi ký biên bản
Không đồng ý với nội dung nào trong biên bản làm việc? Hãy ghi rõ ý kiến ngay tại chỗ rồi mới ký. Ký kèm bảo lưu khác hoàn toàn ký trơn — nó giữ lại quyền tranh luận cho các bước sau. Quyền bảo lưu ý kiến nằm ở điểm g và điểm r khoản 1 Điều 37.
3. Giải trình bằng văn bản, đừng chỉ nói miệng
Trình bày miệng trong buổi làm việc không để lại dấu vết. Với mỗi nội dung dự kiến bất lợi, hãy giải trình bằng văn bản kèm chứng từ. Đó là viên gạch cho giai đoạn dự thảo kết luận, và cho hồ sơ khiếu nại nếu cần.
4. Ngoài phạm vi: từ chối và đề nghị thể hiện bằng văn bản
Đọc kỹ phạm vi nội dung và thời kỳ ghi trong quyết định kiểm tra. Đó là khuôn khổ của cả cuộc kiểm tra. Luật cho phép từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra. Ngoại lệ là khi pháp luật có quy định khác. Cung cấp tài liệu ngoài phạm vi là tự mở thêm một mặt trận không cần thiết.
Lưu ý quan trọng về ấn định thuế
Không đồng ý với số tiền thuế bị ấn định, người nộp thuế vẫn phải nộp số tiền đó. Đồng thời, họ có quyền đề nghị giải thích, khiếu nại hoặc khởi kiện về việc ấn định. Họ có trách nhiệm cung cấp hồ sơ, tài liệu chứng minh. Căn cứ: điểm o khoản 2 Điều 37. Nhiều doanh nghiệp hiểu nhầm rằng cứ khiếu nại là được hoãn nộp. Hiểu sai chỗ này dẫn tới phát sinh tiền chậm nộp ngoài dự tính.
? KINH NGHIỆM CỦA CHÚ HƯNG
Tôi dặn mọi kế toán trưởng một câu trước buổi làm việc đầu tiên. “Mình không cãi nhau với đoàn — mình tạo hồ sơ”. Cuộc làm việc với cơ quan thuế tệ nhất tôi từng dọn dẹp không phải của doanh nghiệp gian lận. Đó là doanh nghiệp sạch nhưng hoảng loạn: nộp thừa tài liệu, ký vội biên bản, tự nhận sai những khoản hoàn toàn bảo vệ được. Người thắng ở giai đoạn sau luôn là người xây hồ sơ ngay từ buổi đầu.
? Cần người ngồi cùng trong phòng làm việc với đoàn kiểm tra? Xem dịch vụ tiếp thanh tra, kiểm tra thuế hoặc gọi 0886 234 488.
5 sai lầm phổ biến về quyền và nghĩa vụ của người nộp thuế
Đây là 5 sai lầm doanh nghiệp hay gặp khi thực hiện quyền và nghĩa vụ của người nộp thuế.
Khai thuế sai hoặc thiếu
Nhầm lẫn chi phí hợp lệ là nguyên nhân truy thu phổ biến nhất. Khai sai làm thiếu thuế bị phạt 20% trên số thuế khai thiếu (khoản 3 Điều 44 Luật số 108/2025/QH15). Hàng xuất nhập khẩu có một trường hợp phạt thấp hơn, 10%. Mức phạt không phân biệt tổ chức hay cá nhân (khoản 4 Điều 44).
Nộp thuế chậm
Chậm vài ngày đã phát sinh tiền chậm nộp. Mức theo luật là 0,03%/ngày trên số tiền chậm nộp (điểm a khoản 2 Điều 16). Khoản này chạy theo thời gian, nên sai sót để càng lâu chi phí càng lớn.
Không lưu trữ chứng từ đầy đủ
Không chứng minh được chi phí hợp lệ khi quyết toán. Khoản chi có thật vẫn bị loại vì thiếu giấy tờ.
Nhầm lẫn giữa cá nhân và doanh nghiệp
Áp dụng sai quy định giữa hai tư cách làm tăng rủi ro pháp lý. Rủi ro này đặc biệt rõ với chủ doanh nghiệp rút tiền công ty cho chi tiêu cá nhân.
Không cập nhật luật thuế mới
Từ 01/7/2026, khung pháp lý quản lý thuế đã thay đổi. Quyền và nghĩa vụ của người nộp thuế nay theo Luật số 108/2025/QH15. Làm theo thói quen của luật cũ là nguyên nhân sai phạm thường gặp sau mỗi lần thay luật.
Khi nào nên sử dụng dịch vụ tư vấn thuế?
- Không chắc hồ sơ đã kê khai đúng theo quy định mới
- Chưa nắm rõ quyền và nghĩa vụ của người nộp thuế khi bị kiểm tra
- Doanh nghiệp có nhiều giao dịch phức tạp hoặc giao dịch liên kết
- Đã từng bị xử phạt, truy thu thuế
- Vừa nhận quyết định kiểm tra thuế
- Muốn tối ưu chi phí thuế một cách hợp pháp
Người nộp thuế được ký hợp đồng với đại lý thuế (điểm c khoản 1 Điều 37). Người nộp thuế có quyền tự thực hiện hoặc sử dụng dịch vụ tư vấn thuế chuyên nghiệp. Với doanh nghiệp muốn giao trọn phần vận hành, tham khảo dịch vụ kế toán thuế trọn gói.
Chưa chắc hồ sơ của mình đứng vững đến đâu?
30 phút trao đổi cùng Chú Hưng. Tôi chỉ ra 3 vùng rủi ro lớn nhất trong hồ sơ thuế của doanh nghiệp bạn.
Vừa nhận quyết định kiểm tra thuế? Gọi ngay — đừng ký biên bản nào trước khi trao đổi.
Tóm lại về quyền và nghĩa vụ của người nộp thuế
Quyền và nghĩa vụ của người nộp thuế theo Điều 37 xoay quanh ba việc. Một là khai và nộp đúng, đủ, đúng hạn. Hai là lưu giữ chứng từ để chứng minh. Ba là dùng quyền đúng lúc và bằng văn bản khi làm việc với cơ quan thuế. Nắm rõ quyền và nghĩa vụ của người nộp thuế giúp doanh nghiệp làm việc với cơ quan thuế chủ động hơn.
Câu hỏi thường gặp
Người nộp thuế là ai?
Là cá nhân, tổ chức có phát sinh nghĩa vụ thuế theo quy định pháp luật Việt Nam. Nhóm này gồm cá nhân có thu nhập chịu thuế, doanh nghiệp, hộ kinh doanh và tổ chức có hoạt động kinh doanh. Quyền và nghĩa vụ của người nộp thuế được quy định tại Điều 37 Luật Quản lý thuế số 108/2025/QH15.
Quyền và nghĩa vụ của người nộp thuế quy định ở đâu?
Tại Điều 37 Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/7/2026. Khoản 1 liệt kê 17 quyền và khoản 2 liệt kê 15 nghĩa vụ. Trong đó có các quyền gắn với môi trường số, như tra cứu nghĩa vụ thuế điện tử và nhận thông báo nợ thuế trực tuyến. Người nộp thuế cũng không phải nộp lại thông tin, tài liệu cơ quan thuế đã có.
Quyền và nghĩa vụ của người nộp thuế có thay đổi từ 01/7/2026 không?
Có thay đổi về căn cứ pháp lý. Từ 01/7/2026, Luật số 108/2025/QH15 thay cho Luật số 38/2019/QH14 (khoản 3 Điều 52). Quyền và nghĩa vụ nay nằm tại Điều 37. Điều 37 ghi nhận các quyền gắn với môi trường số. Ví dụ: tra cứu chứng từ điện tử, nhận thông báo nợ thuế trực tuyến. Khi bị kiểm tra, quyền của người nộp thuế còn gồm quyền từ chối theo điểm r khoản 1. Cuộc kiểm tra có quyết định ban hành trước 01/7/2026 vẫn theo luật cũ. Điều kiện là chưa có kết luận hoặc quyết định xử lý (khoản 3 Điều 53). Doanh nghiệp nên đối chiếu quy trình nội bộ với 17 quyền và 15 nghĩa vụ này.
Không nộp thuế đúng hạn thì bị xử lý thế nào?
Phát sinh tiền chậm nộp theo mức 0,03%/ngày và có thể bị xử phạt vi phạm hành chính. Người nộp thuế tự xác định và nộp tiền chậm nộp. Quá 30 ngày sau khi nộp thuế mà chưa xác định, cơ quan thuế sẽ xác định và thông báo (khoản 3 Điều 16).
Khai sai làm thiếu số thuế phải nộp thì bị phạt bao nhiêu?
Mức phạt là 20% trên số tiền thuế khai thiếu (khoản 3 Điều 44 Luật Quản lý thuế số 108/2025/QH15). Riêng hàng xuất nhập khẩu có một trường hợp phạt 10%. Trốn thuế bị phạt từ 01 đến 03 lần số thuế trốn. Tự khai bổ sung và nộp đủ tiền thuế thì không bị phạt khai sai. Điều kiện là làm trước khi cơ quan thuế công bố quyết định kiểm tra hoặc phát hiện sai sót. Căn cứ: điểm a khoản 2 Điều 44. Điều đáng lo hơn là khả năng bị phát hiện. Dữ liệu hóa đơn điện tử và đối chiếu tự động khiến sai sót bị nhìn thấy sớm hơn nhiều.
Người nộp thuế có quyền từ chối cơ quan thuế kiểm tra không?
Có, trong ba trường hợp. Một là kiểm tra tại trụ sở người nộp thuế khi không có quyết định kiểm tra. Hai là làm việc tại trụ sở cơ quan thuế khi không có thông báo yêu cầu giải trình, bổ sung. Ba là cung cấp tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước. Ngoại lệ là khi pháp luật có quy định khác. Căn cứ: điểm r khoản 1 Điều 37 Luật Quản lý thuế số 108/2025/QH15.
Không đồng ý với số thuế bị ấn định thì làm gì?
Vẫn phải nộp số tiền đã ấn định. Đồng thời, người nộp thuế có quyền đề nghị cơ quan quản lý thuế giải thích, hoặc khiếu nại, khởi kiện theo quy định. Khiếu nại không đương nhiên làm tạm dừng nghĩa vụ nộp, nên cần chuẩn bị phương án dòng tiền song song. Căn cứ: điểm o khoản 2 Điều 37.
Có bắt buộc thuê dịch vụ đại lý thuế không?
Không bắt buộc. Việc thực hiện quyền và nghĩa vụ của người nộp thuế có thể tự làm hoặc thuê đại lý thuế. Thuê dịch vụ giúp giảm sai sót và có đơn vị chịu trách nhiệm chuyên môn theo hợp đồng. Điều này đặc biệt hữu ích với doanh nghiệp có giao dịch phức tạp hoặc từng bị xử phạt.