Nếu anh chị tìm “quy trình thanh tra thuế”, có một điều cần biết trước. Từ 01/7/2026, cơ quan thuế không còn thực hiện “thanh tra thuế” nữa. Luật Quản lý thuế số 108/2025/QH15 đã thay toàn bộ cơ chế này bằng kiểm tra thuế (Điều 22). Đây không phải đổi tên cho có — cơ chế, thời hạn và thẩm quyền đều thay đổi. Bài viết này giải thích chính xác quy trình kiểm tra thuế mới. Nó cũng giải thích cả trường hợp hiếm khi nào “thanh tra” theo đúng nghĩa cũ vẫn có thể xảy ra.
? CĂN CỨ PHÁP LÝ
Bài viết căn cứ Điều 22 Luật Quản lý thuế số 108/2025/QH15 (Kiểm tra thuế). Bài cũng dẫn Điều 37 (quyền và nghĩa vụ người nộp thuế), Điều 39 khoản 10 (nhiệm vụ, quyền hạn của cơ quan thanh tra) và Điều 53 khoản 3 (điều khoản chuyển tiếp). Luật được Quốc hội khóa XV thông qua ngày 10/12/2025, hiệu lực từ 01/7/2026.
Vì sao không còn “thanh tra thuế”?
Trước 01/7/2026, cơ quan thuế có hai cơ chế song song. Đó là kiểm tra thuế (phạm vi hẹp hơn) và thanh tra thuế (phạm vi rộng, quy trình chặt hơn). Luật mới bỏ hẳn cơ chế thanh tra của cơ quan thuế. Luật chỉ giữ lại một cơ chế duy nhất là kiểm tra thuế, vận hành theo nguyên tắc quản lý rủi ro. Cơ chế này ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử.
Nhưng chữ “thanh tra” chưa biến mất hoàn toàn khỏi luật — nó chuyển sang một cơ quan khác. Đây là điểm gây nhầm lẫn nhiều nhất, nên tôi tách rõ hai tầng:
| Kiểm tra thuế (Điều 22) | Thanh tra (Điều 39.10) | |
|---|---|---|
| Ai thực hiện | Cơ quan thuế (cơ quan quản lý thuế) | Cơ quan thanh tra — một cơ quan khác, theo Luật Thanh tra |
| Áp dụng cho | Tuyệt đại đa số doanh nghiệp | Chỉ khi kiểm tra phát hiện vụ việc phức tạp, phạm vi rộng và được chuyển hồ sơ sang |
| Tần suất gặp | Theo kế hoạch, rủi ro, hoặc phát sinh (hoàn thuế, tái cấu trúc…) | Hiếm — không phải cơ chế thường quy với SME |
Nói ngắn gọn: nếu doanh nghiệp anh chị nhận được quyết định làm việc với cơ quan thuế trong những năm tới, gần như chắc chắn đó là quyết định kiểm tra thuế. Đó không còn là “quyết định thanh tra” như trước đây. Vì vậy, quy trình kiểm tra thuế là thứ cần nắm trước.
Hai hình thức kiểm tra thuế
Quy trình kiểm tra thuế bắt đầu từ việc xác định hình thức kiểm tra. Mỗi hình thức đòi hỏi mức chuẩn bị khác nhau.
1. Kiểm tra tại trụ sở cơ quan thuế
Thực hiện trên hồ sơ thuế và dữ liệu sẵn có trong Hệ thống thông tin quản lý thuế — doanh nghiệp không cần tiếp đoàn tại văn phòng. Cơ quan thuế có quyền yêu cầu giải trình, bổ sung thông tin. Nếu phát hiện vấn đề, cơ quan thuế có thể ban hành quyết định ấn định thuế, xử phạt, hoặc chuyển sang kiểm tra tại trụ sở doanh nghiệp.
2. Kiểm tra tại trụ sở người nộp thuế
Đây là hình thức doanh nghiệp cần chuẩn bị kỹ nhất. Cơ quan thuế thực hiện trong các trường hợp:
- Hồ sơ thuộc diện kiểm tra trước hoàn thuế
- Hồ sơ hoàn thuế trước — thuộc diện kiểm tra sau. Thời hạn là trong vòng 5 năm kể từ ngày ban hành quyết định hoàn thuế
- Có dấu hiệu vi phạm pháp luật về thuế
- Được lựa chọn theo kế hoạch, chuyên đề
- Doanh nghiệp thuộc diện rủi ro cao: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh
- Theo yêu cầu giải quyết khiếu nại, tố cáo về thuế
- Hồ sơ miễn, giảm, không thu thuế thuộc diện rủi ro cao
Với nhóm kế hoạch/chuyên đề và nhóm tái cấu trúc doanh nghiệp, luật đặt ra một giới hạn. Không quá 1 lần kiểm tra tại trụ sở trong 1 năm với hai nhóm này.
Thời hạn trong quy trình kiểm tra thuế
- Thông thường: không quá 20 ngày kể từ ngày công bố quyết định kiểm tra. Có thể gia hạn 1 lần, không quá 20 ngày.
- Doanh nghiệp có giao dịch liên kết: không quá 40 ngày. Gia hạn 1 lần, không quá 40 ngày.
- Cần trao đổi thông tin với cơ quan thuế nước ngoài: có thể kéo dài, nhưng không quá 2 năm.
Thời hạn không tính thời gian tạm dừng kiểm tra theo thông báo của cơ quan quản lý thuế.
Quy trình kiểm tra thuế gồm 5 bước
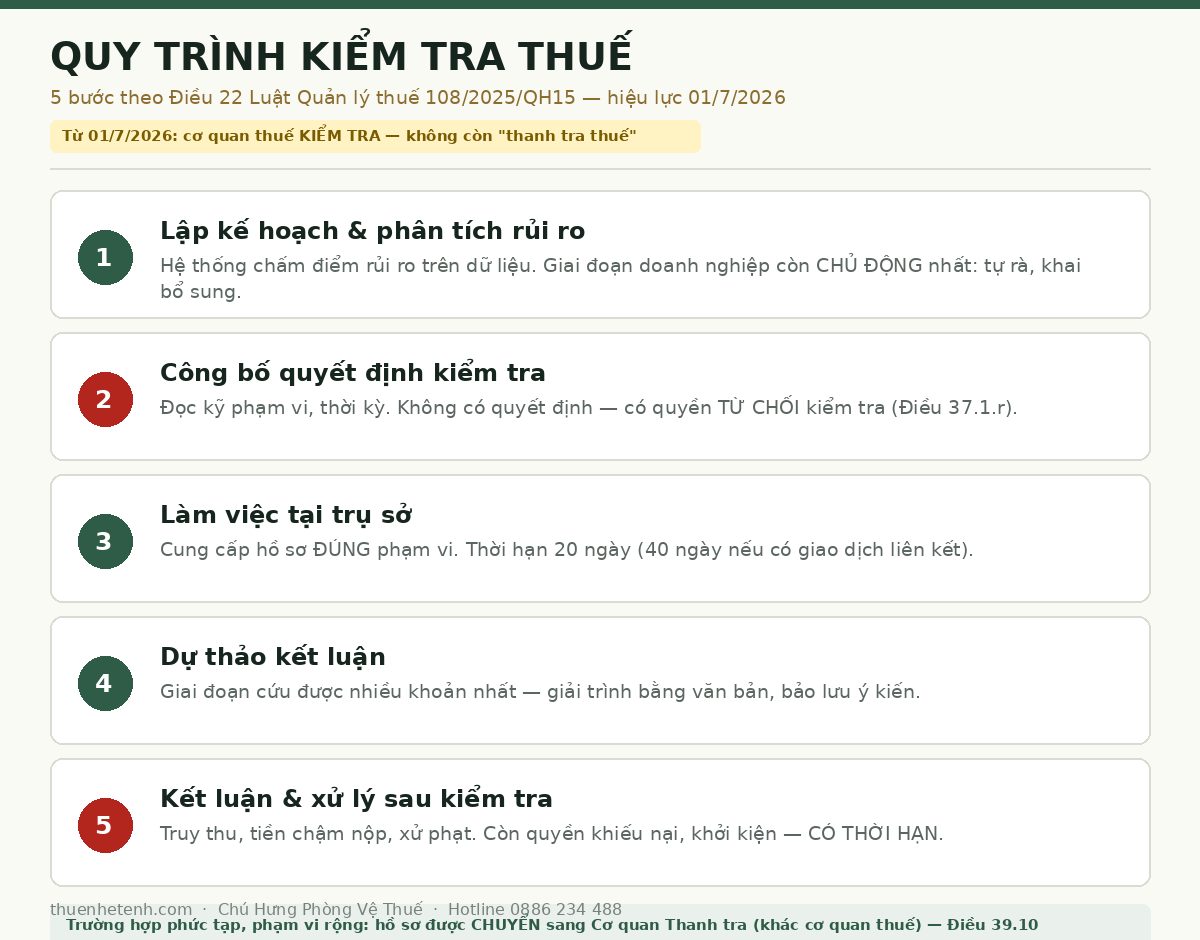
Quy trình kiểm tra thuế điển hình đi qua 5 bước. Hiểu từng bước giúp doanh nghiệp biết mình đang ở đâu và còn quyền gì.
Bước 1: Lập kế hoạch và phân tích rủi ro
Giai đoạn doanh nghiệp không biết, nhưng cũng là giai đoạn còn chủ động nhất. Hệ thống chấm điểm rủi ro trên dữ liệu: chênh lệch doanh thu giữa hóa đơn điện tử và tờ khai, âm thuế GTGT kéo dài. Lỗ nhiều năm nhưng vẫn mở rộng, hoặc giao dịch liên kết thiếu hồ sơ, cũng là những tín hiệu rủi ro.
? KINH NGHIỆM CỦA CHÚ HƯNG
Chưa có quyết định kiểm tra, chưa bị phát hiện sai sót: doanh nghiệp còn nguyên quyền khai bổ sung. Khai bổ sung và nộp đủ thuế khi đó thì không bị phạt khai sai. Căn cứ: điểm a khoản 2 Điều 44. Đây là cửa sổ rẻ nhất để sửa sai. Chi phí thường chỉ là tiền chậm nộp, thay vì truy thu cộng phạt sau này.
Bước 2: Công bố quyết định kiểm tra
Đọc kỹ phạm vi, thời kỳ, thành phần đoàn — đó là khuôn khổ của toàn bộ cuộc kiểm tra. Một quyền quan trọng hay bị bỏ quên: theo điểm r khoản 1 Điều 37, người nộp thuế có quyền từ chối việc kiểm tra tại trụ sở khi không có quyết định kiểm tra của cơ quan có thẩm quyền. Người nộp thuế cũng có quyền từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra.
Bước 3: Làm việc tại trụ sở
Cung cấp hồ sơ đúng phạm vi. Thiếu là vi phạm nghĩa vụ, thừa là tự mở thêm mặt trận. Ghi ý kiến bảo lưu trước khi ký bất kỳ biên bản nào có nội dung chưa đồng ý.
Bước 4: Dự thảo kết luận
Giai đoạn quan trọng nhất mà nhiều doanh nghiệp bỏ qua. Người nộp thuế có quyền được giải thích về nội dung xử lý. Người nộp thuế cũng được bảo lưu ý kiến, giải trình bằng văn bản kèm chứng từ. Phần lớn khoản mục “cứu được” là cứu ở bước này.
Bước 5: Kết luận và xử lý sau kiểm tra
Sau quy trình kiểm tra thuế, có ba khoản tiền với bản chất khác nhau cần phân biệt rõ. Đó là thuế truy thu, tiền chậm nộp, và tiền phạt vi phạm hành chính. Khai sai dẫn đến thiếu thuế bị phạt 20% trên số thuế khai thiếu (khoản 3 Điều 44). Trốn thuế bị phạt từ 01 đến 03 lần số thuế trốn. Không đồng ý với kết luận, doanh nghiệp có quyền khiếu nại, khởi kiện. Quyền này có thời hạn, tính từ ngày nhận quyết định.
Với số thuế bị ấn định, cần lưu ý một điểm. Người nộp thuế vẫn phải nộp trước. Đồng thời, người nộp thuế có quyền đề nghị giải thích hoặc khiếu nại về việc ấn định (điểm o khoản 2 Điều 37).
Khi nào “cơ quan thanh tra” thật sự vào cuộc?
Theo Điều 39 khoản 10, cơ quan thanh tra có hai vai trò với lĩnh vực thuế:
- Thanh tra hoạt động của cơ quan thuế — đây là thanh tra công vụ ngành thuế, không phải thanh tra trực tiếp doanh nghiệp.
- Trực tiếp thanh tra người nộp thuế — chỉ khi thủ trưởng cơ quan thuế chuyển hồ sơ sang. Điều này xảy ra vì vụ việc phức tạp, phạm vi rộng (Điều 22, khoản 5.a). Hoặc theo kế hoạch riêng của cơ quan thanh tra theo Luật Thanh tra.
Ngoài ra, Kiểm toán Nhà nước cũng có thể trực tiếp kiểm toán doanh nghiệp trong một số trường hợp (Điều 39 khoản 9). Cơ chế xử lý khi đó tương tự.
Kiểm tra lại (phúc tra)
Ngoài quy trình kiểm tra thuế thông thường, luật còn cho phép kiểm tra lại. Cơ quan thuế cấp trên có thể kiểm tra lại vụ việc đã kết luận trong một số trường hợp. Đó là khi ban hành quyết định trái thẩm quyền, có vi phạm trình tự thủ tục, sai lầm áp dụng pháp luật, hoặc có dấu hiệu vi phạm nghiêm trọng chưa phát hiện đầy đủ. Thời hiệu kiểm tra lại là 2 năm kể từ ngày ký kết luận kiểm tra.
⏳ ĐIỀU KHOẢN CHUYỂN TIẾP
Theo Điều 53 khoản 3: các cuộc kiểm tra có quyết định ban hành trước 01/7/2026 nhưng chưa có kết luận hoặc quyết định xử lý thì tiếp tục thực hiện theo Luật Quản lý thuế số 38/2019/QH14 (bản cũ). Quy trình kiểm tra thuế mới không áp dụng ngay cho các vụ việc này.
Chưa chắc hồ sơ của mình đứng vững đến đâu?
30 phút trao đổi cùng Chú Hưng. Tôi chỉ ra 3 vùng rủi ro lớn nhất trong hồ sơ thuế của doanh nghiệp anh chị.
Vừa nhận quyết định kiểm tra? Gọi ngay — đừng ký biên bản nào trước khi trao đổi.
Câu hỏi thường gặp
Thanh tra thuế và kiểm tra thuế khác nhau thế nào từ 2026?
Từ 01/7/2026, cơ quan thuế chỉ còn thực hiện kiểm tra thuế theo Điều 22. Cơ quan thuế không còn tự tổ chức thanh tra thuế. Quy trình kiểm tra thuế mới thay cho cơ chế cũ. “Thanh tra” giờ thuộc về một cơ quan khác — cơ quan thanh tra theo Luật Thanh tra. Cơ quan này chỉ vào cuộc khi vụ việc phức tạp được chuyển hồ sơ sang.
Quy trình kiểm tra thuế gồm mấy bước?
Quy trình kiểm tra thuế gồm 5 bước: lập kế hoạch và phân tích rủi ro; công bố quyết định kiểm tra; làm việc tại trụ sở; dự thảo kết luận; kết luận và xử lý sau kiểm tra. Mỗi bước có quyền và nghĩa vụ khác nhau theo Điều 37.
Kiểm tra thuế tại trụ sở doanh nghiệp kéo dài bao lâu?
Không quá 20 ngày kể từ ngày công bố quyết định. Có thể gia hạn 1 lần, thêm tối đa 20 ngày. Doanh nghiệp có giao dịch liên kết: không quá 40 ngày, gia hạn thêm tối đa 40 ngày.
Doanh nghiệp có quyền từ chối kiểm tra thuế không?
Có, trong trường hợp cụ thể. Doanh nghiệp được từ chối kiểm tra tại trụ sở khi cơ quan thuế không có quyết định kiểm tra hợp lệ. Doanh nghiệp cũng được từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra (điểm r khoản 1 Điều 37).
Các cuộc kiểm tra đã có quyết định trước 01/7/2026 thì xử lý theo luật nào?
Theo Điều 53 khoản 3, nếu quyết định kiểm tra ban hành trước 01/7/2026 mà chưa có kết luận hoặc quyết định xử lý, cuộc kiểm tra tiếp tục thực hiện theo Luật Quản lý thuế số 38/2019/QH14 — luật cũ, không áp dụng quy trình kiểm tra thuế mới.