Chuyển đổi hộ kinh doanh lên công ty có đáng làm trong năm 2026 không? Câu trả lời ngắn: tùy doanh thu và kế hoạch phát triển của anh chị. Từ 01/01/2026, hộ kinh doanh không còn nộp thuế khoán. Việc bỏ thuế khoán 2026 khiến nhiều chủ hộ phải tính lại. Hộ có doanh thu từ 1 tỷ đồng/năm trở xuống được miễn thuế GTGT và thuế TNCN. Hộ vượt ngưỡng này phải kê khai thuế và dùng hóa đơn điện tử. Bài viết nêu hai mô hình khác nhau ở đâu, các bước chuyển đổi và ưu đãi thuế.
? CĂN CỨ PHÁP LÝ
Bỏ thuế khoán: khoản 6 Điều 10 Nghị quyết 198/2025/QH15, áp dụng từ 01/01/2026. Miễn thuế GTGT theo doanh thu: khoản 25 Điều 5 Luật Thuế GTGT số 48/2024/QH15, theo văn bản hợp nhất 114/VBHN-VPQH ngày 20/5/2026. Luật giao Chính phủ quy định mức doanh thu. Mức hiện hành là 1 tỷ đồng/năm theo Nghị định 141/2026/NĐ-CP ngày 29/4/2026, hiệu lực từ 01/01/2026. Nghị định này sửa Nghị định 68/2026/NĐ-CP về thuế đối với hộ kinh doanh. Thủ tục chuyển đổi hộ kinh doanh: Điều 27 Nghị định 168/2025/NĐ-CP. Ưu đãi thuế TNDN: khoản 4 Điều 15 Luật Thuế TNDN số 67/2025/QH15 cùng Nghị định 320/2025/NĐ-CP, hoặc Nghị quyết 198/2025/QH15 cùng Nghị định 20/2026/NĐ-CP. Văn bản gốc tra cứu tại vanban.chinhphu.vn.
Bỏ thuế khoán 2026 thay đổi gì với hộ kinh doanh?
Trước đây, nhiều hộ giữ mô hình hộ kinh doanh vì thuế khoán rất đơn giản. Cơ quan thuế ấn định một mức thuế cố định. Chủ hộ ít phải ghi sổ sách.
Từ 01/01/2026, hộ kinh doanh không áp dụng phương pháp khoán thuế nữa (khoản 6 Điều 10 Nghị quyết 198/2025/QH15). Hộ nộp thuế theo doanh thu thực tế. Mức độ phải làm phụ thuộc vào doanh thu của hộ:
- Từ 1 tỷ đồng/năm trở xuống: ghi sổ doanh thu và thông báo doanh thu cho cơ quan thuế mỗi năm.
- Trên 1 tỷ đồng/năm: kê khai, nộp thuế theo kỳ và dùng hóa đơn điện tử.
Vì vậy khoảng cách tuân thủ giữa hộ kinh doanh và công ty đã thu hẹp, nhất là với hộ vượt 1 tỷ. Hộ dưới ngưỡng vẫn nhẹ việc hơn công ty nhiều. Đây là điểm cần cân nhắc trước khi chuyển đổi hộ kinh doanh.
Ngưỡng doanh thu miễn thuế hộ kinh doanh năm 2026: 1 tỷ đồng
Ngưỡng doanh thu miễn thuế hộ kinh doanh không nằm trong Luật Thuế GTGT. Luật giao Chính phủ quy định mức doanh thu năm được miễn thuế (khoản 25 Điều 5). Con số này đã đổi hai lần trong thời gian ngắn:
- Đến hết năm 2025: 100 triệu đồng/năm.
- Từ 01/01/2026: 500 triệu đồng/năm, theo Nghị định 68/2026/NĐ-CP.
- Hiện hành: 1 tỷ đồng/năm, theo Nghị định 141/2026/NĐ-CP ngày 29/4/2026. Mức này cũng tính từ 01/01/2026.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và thuế TNCN. Hộ vượt ngưỡng chịu thuế như sau:
- Thuế GTGT: tỷ lệ % nhân với toàn bộ doanh thu, không chỉ phần vượt ngưỡng.
- Thuế TNCN: theo Luật Thuế TNCN số 109/2025/QH15 và Nghị định 68/2026/NĐ-CP. Cách tính thay đổi theo quy mô doanh thu, nên anh chị cần tính thử trước khi quyết định.
Tỷ lệ GTGT của hộ kinh doanh vượt ngưỡng
Hộ kinh doanh luôn tính GTGT theo tỷ lệ % trên doanh thu (điểm b khoản 2 Điều 12 Luật Thuế GTGT). Có bốn mức:
- 1%: phân phối, cung cấp hàng hóa.
- 5%: dịch vụ, xây dựng không bao thầu nguyên vật liệu.
- 3%: sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu.
- 2%: hoạt động kinh doanh khác.
Bộ trưởng Bộ Tài chính quy định chi tiết nhóm hàng hóa, dịch vụ thuộc từng mức (khoản 4 Điều 12).
Dưới ngưỡng 1 tỷ vẫn có nghĩa vụ gì?
Miễn thuế không đồng nghĩa miễn mọi thủ tục. Hộ dưới ngưỡng vẫn phải:
- Ghi sổ doanh thu (mẫu S1a-HKD theo Thông tư 152/2025/TT-BTC).
- Thông báo doanh thu thực tế phát sinh trong năm cho cơ quan thuế, chậm nhất ngày 31/01 năm sau (mẫu 01/TKN-CNKD theo Thông tư 18/2026/TT-BTC).
Hộ dưới ngưỡng không bắt buộc dùng hóa đơn điện tử, nhưng được đăng ký tự nguyện. Hộ vượt ngưỡng phải kê khai, nộp thuế theo kỳ (Nghị định 68/2026/NĐ-CP). Hộ cũng phải đăng ký hóa đơn điện tử trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế vượt 1 tỷ đồng (Nghị định 141/2026/NĐ-CP).
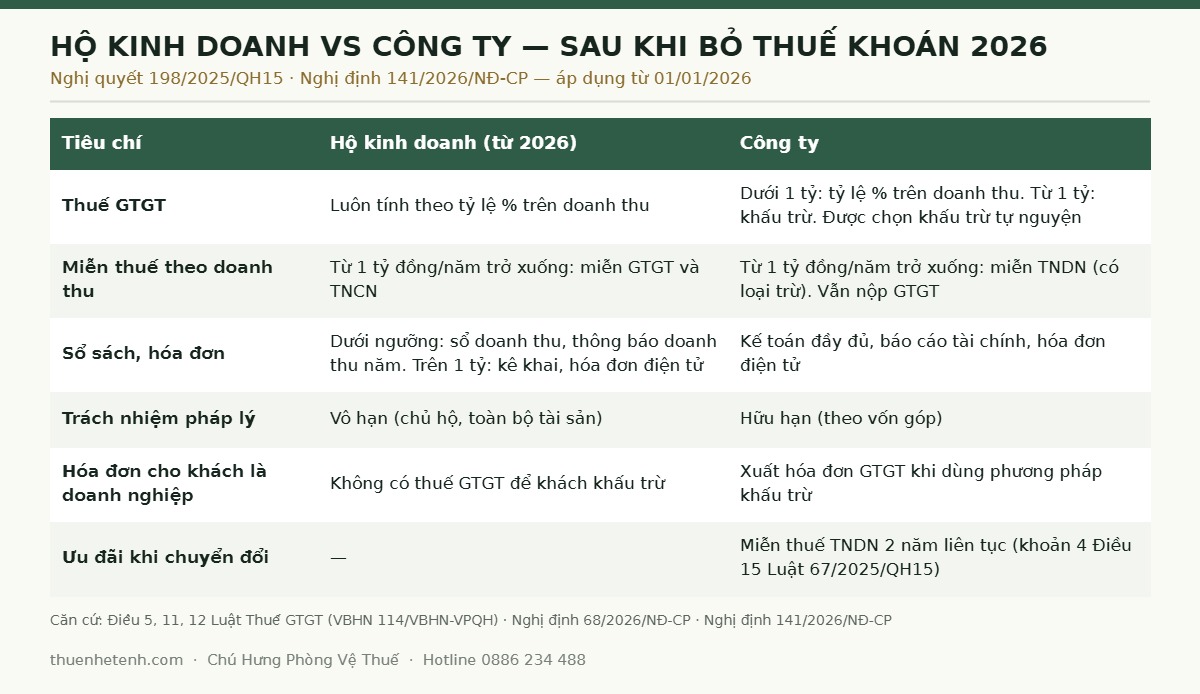
Hộ kinh doanh lên công ty: so sánh sau khi bỏ thuế khoán 2026
| Tiêu chí | Hộ kinh doanh (từ 2026) | Công ty |
|---|---|---|
| Thuế GTGT | Luôn tính theo tỷ lệ % trên doanh thu | Dưới 1 tỷ: tỷ lệ % trên doanh thu. Từ 1 tỷ: phương pháp khấu trừ. Được chọn khấu trừ tự nguyện |
| Miễn thuế theo doanh thu | Từ 1 tỷ đồng/năm trở xuống: miễn GTGT và TNCN | Từ 1 tỷ đồng/năm trở xuống: miễn TNDN, có trường hợp loại trừ. Vẫn nộp GTGT |
| Sổ sách, hóa đơn | Dưới ngưỡng: sổ doanh thu và thông báo doanh thu năm. Trên 1 tỷ: kê khai và hóa đơn điện tử | Kế toán đầy đủ, báo cáo tài chính, hóa đơn điện tử |
| Trách nhiệm pháp lý | Vô hạn: chủ hộ chịu trách nhiệm bằng toàn bộ tài sản | Hữu hạn: theo vốn góp |
| Hóa đơn cho khách là doanh nghiệp | Không có thuế GTGT để khách khấu trừ | Xuất hóa đơn GTGT khi dùng phương pháp khấu trừ |
| Huy động vốn, ký hợp đồng lớn | Hạn chế | Dễ hơn: có tư cách pháp nhân |
| Ưu đãi khi chuyển đổi | — | Miễn thuế TNDN 2 hoặc 3 năm, tùy chính sách chọn áp dụng |
Trách nhiệm pháp lý: khác biệt lớn nhất khi chuyển đổi hộ kinh doanh
Khác biệt lớn nhất không nằm ở thuế mà ở trách nhiệm pháp lý. Hộ kinh doanh không phải pháp nhân. Chủ hộ chịu trách nhiệm bằng toàn bộ tài sản của mình. Công ty TNHH và công ty cổ phần chỉ chịu trách nhiệm trong phạm vi vốn góp. Khi có tranh chấp hoặc nợ, hai mô hình cho kết quả rất khác nhau.
Hóa đơn GTGT: khách hàng doanh nghiệp có khấu trừ được không?
Hộ kinh doanh không được chọn phương pháp khấu trừ (khoản 2 Điều 11 Luật Thuế GTGT). Khách hàng là doanh nghiệp vì vậy thường không khấu trừ được thuế đầu vào từ hóa đơn của hộ. Công ty thì có thể chọn phương pháp khấu trừ ngay cả khi doanh thu còn nhỏ.
Khi nào nên chuyển đổi hộ kinh doanh lên công ty?
Không có đáp án chung cho việc chuyển đổi hộ kinh doanh. Tôi thường xét năm tình huống sau:
- Doanh thu sắp vượt 1 tỷ đồng/năm. Hộ hết được miễn thuế, phải kê khai và dùng hóa đơn điện tử. Chi phí tuân thủ của hộ lúc này gần với công ty.
- Khách hàng là doanh nghiệp cần hóa đơn GTGT. Công ty có thể chọn phương pháp khấu trừ để xuất loại hóa đơn này.
- Cần ký hợp đồng lớn hoặc tham gia chuỗi cung ứng. Nhiều đối tác chỉ ký với pháp nhân.
- Muốn gọi vốn hoặc có người cùng góp vốn. Công ty có cơ cấu sở hữu rõ ràng.
- Muốn tách tài sản gia đình khỏi rủi ro kinh doanh. Trách nhiệm hữu hạn giúp làm việc này.
Ngược lại, nếu doanh thu còn thấp hơn 1 tỷ đồng khá xa và khách hàng chủ yếu là người tiêu dùng, hộ kinh doanh thường vẫn nhẹ việc hơn. Với nhóm này, chuyển đổi hộ kinh doanh chưa cấp bách. Nếu chưa chắc mình thuộc nhóm nào, anh chị có thể nhờ dịch vụ tư vấn thuế tính thử cả hai phương án.
Thủ tục chuyển đổi hộ kinh doanh: 5 bước chính
Thủ tục chuyển đổi hộ kinh doanh dựa trên Điều 27 Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp:
- Chọn loại hình công ty. Có ba lựa chọn phổ biến: TNHH một thành viên, TNHH hai thành viên trở lên và công ty cổ phần.
- Chuẩn bị hồ sơ. Hồ sơ gồm bản sao Giấy chứng nhận đăng ký hộ kinh doanh và các giấy tờ theo loại hình công ty đã chọn.
- Nộp hồ sơ tại cơ quan đăng ký kinh doanh cấp tỉnh, nơi công ty dự định đặt trụ sở chính (khoản 1 Điều 27).
- Nhận Giấy chứng nhận đăng ký doanh nghiệp. Từ thời điểm này, hộ kinh doanh không được hoạt động nữa (khoản 4 Điều 27).
- Chấm dứt hộ kinh doanh và hoàn thành nghĩa vụ thuế. Cơ quan đăng ký cấp tỉnh thông báo cho cơ quan đăng ký cấp xã trong 02 ngày làm việc. Hộ chuyển sang tình trạng “đang làm thủ tục chấm dứt hoạt động”. Cơ quan thuế xác nhận việc hoàn thành nghĩa vụ thuế (khoản 3 Điều 27).
Sau khi có giấy chứng nhận, công ty cần mở tài khoản ngân hàng, đăng ký hóa đơn điện tử và kê khai thuế theo kỳ. Anh chị nên lập sẵn danh sách hợp đồng, giấy phép và tài khoản cần chuyển sang công ty. Nhờ vậy việc bán hàng không bị gián đoạn khi hộ phải ngừng hoạt động.
Ưu đãi thuế khi chuyển đổi hộ kinh doanh thành công ty
Có ba chính sách miễn thuế TNDN khác nhau, anh chị đừng nhầm:
- Miễn thuế TNDN 2 năm cho công ty lập từ hộ kinh doanh. Căn cứ khoản 4 Điều 15 Luật Thuế TNDN số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP. Thời gian tính từ năm đầu tiên công ty có thu nhập chịu thuế. Hộ phải đăng ký và kinh doanh liên tục ít nhất 12 tháng trước khi chuyển. Doanh thu năm của công ty không quá 50 tỷ đồng. Hồ sơ thành lập kèm bản sao Giấy chứng nhận đăng ký hộ kinh doanh.
- Miễn thuế TNDN 3 năm cho doanh nghiệp nhỏ và vừa mới đăng ký lần đầu. Căn cứ Nghị quyết 198/2025/QH15 và Nghị định 20/2026/NĐ-CP. Thời gian tính từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp. Chính sách này có điều kiện loại trừ riêng, nên anh chị cần đối chiếu trước khi áp dụng.
- Miễn thuế TNDN theo doanh thu. Công ty có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế TNDN theo Nghị định 141/2026/NĐ-CP. Công ty con, công ty liên kết mà các doanh nghiệp thành viên không đủ điều kiện thì không được miễn. Công ty hoạt động chưa đủ 12 tháng phải quy đổi doanh thu theo năm.
Với hai chính sách đầu, doanh nghiệp được chọn mức ưu đãi có lợi nhất. Nhưng không đổi lựa chọn trong thời gian còn hưởng ưu đãi. Các chính sách này đều không miễn thuế GTGT. Công ty vẫn nộp GTGT theo quy định. Lệ phí môn bài chấm dứt thu từ 01/01/2026 (khoản 7 Điều 10 Nghị quyết 198/2025/QH15).
Những điều cần lưu ý khi chuyển đổi hộ kinh doanh
- Công ty có mã số thuế riêng. Nghĩa vụ thuế của công ty và của hộ được theo dõi tách biệt.
- Nghĩa vụ thuế của hộ vẫn là trách nhiệm của chủ hộ. Chuyển đổi hộ kinh doanh không xóa các khoản thuế còn nợ. Hộ phải hoàn thành nghĩa vụ này để được chấm dứt hoạt động.
- Chốt sổ trước ngày chuyển. Rà lại doanh thu, hóa đơn và tờ khai còn thiếu của hộ kinh doanh.
- Chuyển hợp đồng, giấy phép, tài khoản. Mọi thứ đứng tên hộ cần chuyển hoặc ký lại cho công ty.
- Hộ cần hoạt động đủ 12 tháng liên tục. Đây là điều kiện để hưởng miễn thuế TNDN 2 năm. Hộ mới lập cần kiểm tra kỹ trước khi chuyển.
- Chọn thời điểm chuyển. Công ty hoạt động chưa đủ 12 tháng bị quy đổi doanh thu theo năm khi xét ngưỡng miễn TNDN. Nếu doanh thu sát ngưỡng, hãy tính thử trước.
Nên giữ hộ kinh doanh hay chuyển lên công ty?
? KINH NGHIỆM CỦA CHÚ HƯNG
Nhiều chủ hộ hỏi tôi: bỏ khoán rồi thì lên công ty luôn cho chắc? Tôi không trả lời bằng cảm tính. Tôi so hai thứ. Một là doanh thu cả năm so với 1 tỷ đồng. Hai là khách hàng của anh chị, và họ có cần hóa đơn GTGT để khấu trừ không. Doanh thu còn xa 1 tỷ, khách chủ yếu là người tiêu dùng: giữ hộ kinh doanh thường nhẹ việc hơn. Doanh thu sát 1 tỷ, hoặc khách doanh nghiệp đòi hóa đơn khấu trừ: nên tính chuyển sớm. Điều tôi ngại nhất là chuyển vội mà không chốt sổ thuế của hộ. Khoản nợ cũ không biến mất. Nó vẫn nằm ở chủ hộ.
Đang cân nhắc chuyển đổi hộ kinh doanh lên công ty?
30 phút trao đổi cùng Chú Hưng. Tôi giúp anh chị tính đúng thời điểm chuyển đổi, và chốt sổ thuế của hộ trước khi sang công ty.
Câu hỏi thường gặp
Doanh thu bao nhiêu thì hộ kinh doanh được miễn thuế?
Từ 1 tỷ đồng/năm trở xuống thì được miễn thuế GTGT và thuế TNCN, theo Nghị định 141/2026/NĐ-CP. Vượt ngưỡng này thì GTGT tính trên toàn bộ doanh thu, không chỉ phần vượt.
Hộ kinh doanh dưới 1 tỷ đồng có phải kê khai thuế không?
Không phải kê khai thuế theo kỳ. Nhưng hộ phải ghi sổ doanh thu và thông báo doanh thu thực tế năm cho cơ quan thuế, chậm nhất ngày 31/01 năm sau (mẫu 01/TKN-CNKD).
Chuyển đổi hộ kinh doanh có bắt buộc không?
Không bắt buộc. Việc bỏ thuế khoán áp dụng cho mọi hộ kinh doanh, dù có chuyển đổi hay không. Chuyển đổi là lựa chọn của chủ hộ, tùy doanh thu và kế hoạch phát triển.
Chuyển đổi hộ kinh doanh được miễn thuế TNDN mấy năm?
Có hai chính sách. Công ty lập từ hộ kinh doanh được miễn 2 năm theo Nghị định 320/2025/NĐ-CP, tính từ năm đầu có thu nhập chịu thuế. Doanh nghiệp nhỏ và vừa mới đăng ký lần đầu được miễn 3 năm theo Nghị định 20/2026/NĐ-CP, tính từ ngày cấp giấy chứng nhận. Doanh nghiệp được chọn mức có lợi nhất và không đổi trong thời gian hưởng.
Công ty doanh thu dưới 1 tỷ đồng có được miễn thuế không?
Công ty được miễn thuế TNDN nếu tổng doanh thu năm từ 1 tỷ đồng trở xuống, trừ các trường hợp loại trừ. Công ty vẫn nộp thuế GTGT theo tỷ lệ % trên doanh thu.
Khi chuyển đổi hộ kinh doanh, nợ thuế cũ xử lý thế nào?
Hộ phải hoàn thành nghĩa vụ thuế để chấm dứt hoạt động (Điều 27 Nghị định 168/2025/NĐ-CP). Khoản nợ là trách nhiệm của chủ hộ. Chuyển đổi lên công ty không xóa khoản nợ này.
Sau khi công ty được cấp giấy chứng nhận, hộ kinh doanh có được bán hàng tiếp không?
Không. Hộ kinh doanh không được hoạt động kể từ thời điểm công ty được cấp Giấy chứng nhận đăng ký doanh nghiệp (khoản 4 Điều 27 Nghị định 168/2025/NĐ-CP). Vì vậy anh chị cần chuẩn bị hóa đơn, tài khoản và hợp đồng cho công ty từ trước.