Không phải ngẫu nhiên mà một doanh nghiệp bị chọn kiểm tra thuế. Đằng sau mỗi quyết định là hệ thống phân tích dữ liệu tự động, chấm điểm rủi ro liên tục. Cơ chế này theo đúng nguyên tắc quản lý rủi ro của Luật Quản lý thuế hiện hành. Câu trả lời ngắn: có 7 nhóm dấu hiệu rủi ro thuế phổ biến nhất khiến hệ thống “để mắt” đến doanh nghiệp. Ngoài ra còn một nhóm trường hợp mà luật quy định kiểm tra gần như chắc chắn xảy ra — bất kể điểm rủi ro cao hay thấp.
? CĂN CỨ PHÁP LÝ
Bài viết căn cứ Điều 22 Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/7/2026. Điều này quy định các trường hợp kiểm tra thuế tại trụ sở người nộp thuế. Cơ chế vận hành theo nguyên tắc quản lý rủi ro và công nghệ thông tin, ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử.
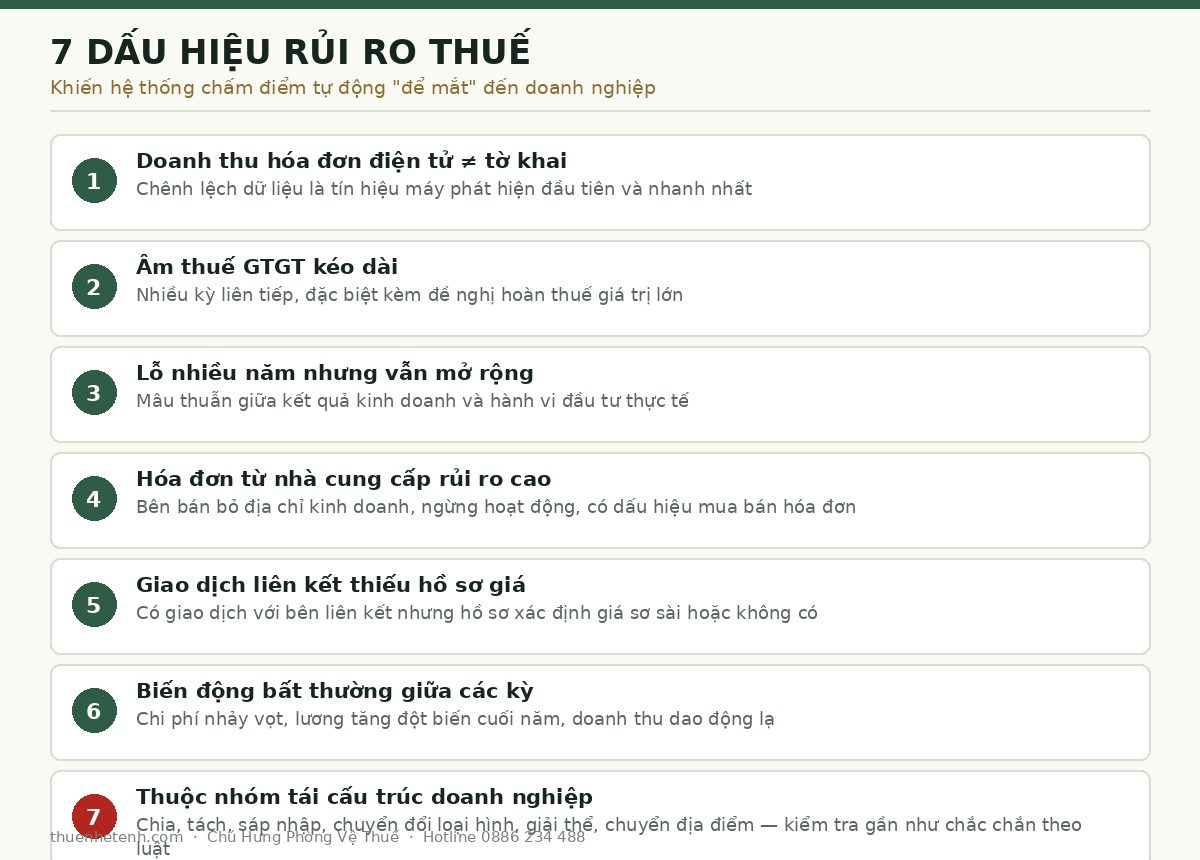
7 dấu hiệu rủi ro thuế phổ biến nhất
1. Doanh thu hóa đơn điện tử không khớp tờ khai
Đây là tín hiệu máy phát hiện nhanh nhất. Dữ liệu hóa đơn điện tử đối chiếu tự động với số liệu kê khai theo thời gian gần thực. Chênh lệch dù nhỏ cũng đủ kéo điểm rủi ro lên.
2. Âm thuế GTGT kéo dài
Nhiều kỳ liên tiếp phát sinh số thuế GTGT âm là một dấu hiệu đáng chú ý. Đặc biệt khi kèm đề nghị hoàn thuế giá trị lớn, đây là nhóm dấu hiệu rủi ro thuế bị soi kỹ nhất.
3. Lỗ nhiều năm nhưng vẫn mở rộng quy mô
Mâu thuẫn giữa kết quả kinh doanh báo lỗ và hành vi thực tế là một tín hiệu đáng ngờ. Mở thêm chi nhánh, tăng đầu tư trong khi báo lỗ — đây là mô hình kinh điển của chuyển giá hoặc khai thiếu doanh thu.
4. Hóa đơn từ nhà cung cấp rủi ro cao
Sử dụng hóa đơn của bên bán đã bỏ địa chỉ kinh doanh, ngừng hoạt động là một rủi ro lớn. Nằm trong danh sách doanh nghiệp rủi ro về hóa đơn cũng vậy. Rủi ro này không nằm ở doanh nghiệp mình nhưng vẫn kéo điểm rủi ro của mình lên.
5. Giao dịch liên kết thiếu hồ sơ xác định giá
Có giao dịch với bên liên kết nhưng hồ sơ xác định giá giao dịch liên kết sơ sài hoặc không có. Đây là một trong những dấu hiệu rủi ro thuế bị chấm điểm nặng nhất với doanh nghiệp có yếu tố tập đoàn.
6. Biến động bất thường giữa các kỳ
Chi phí nhảy vọt, lương tăng đột biến cuối năm là những tín hiệu lạ. Doanh thu dao động không theo quy luật mùa vụ ngành cũng vậy. Hệ thống so sánh dữ liệu theo chuỗi thời gian, nên biến động lạ luôn bị đánh dấu.
7. Doanh nghiệp thuộc diện rủi ro cao theo cơ cấu
Nhóm này gồm nhiều tình huống: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình. Phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa cũng thuộc nhóm này. Chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh cũng vậy. Nhóm này đặc biệt vì không cần tích lũy điểm rủi ro — luật quy định kiểm tra gần như mặc định.
Những trường hợp luật quy định kiểm tra, dù không có dấu hiệu rủi ro nào
Ngoài 7 dấu hiệu trên, Điều 22 khoản 3 còn liệt kê các trường hợp khác. Những trường hợp này áp dụng kiểm tra bất kể điểm rủi ro:
- Hồ sơ thuộc diện kiểm tra trước hoàn thuế
- Hồ sơ hoàn thuế trước — thuộc diện kiểm tra sau. Thời hạn là trong vòng 5 năm kể từ ngày ban hành quyết định hoàn thuế
- Được lựa chọn theo kế hoạch, chuyên đề kiểm tra hằng năm
- Theo yêu cầu giải quyết khiếu nại, tố cáo về thuế
- Hồ sơ miễn, giảm, không thu thuế thuộc diện rủi ro cao
- Theo yêu cầu của cơ quan có thẩm quyền khác
Điểm thực dụng cần nhớ: đã từng xin hoàn thuế thì gần như chắc chắn nằm trong diện theo dõi 5 năm. Đây không phải vì doanh nghiệp “có vấn đề” — đó đơn giản là quy định mặc định.
? KINH NGHIỆM CỦA CHÚ HƯNG
Doanh nghiệp hay hỏi tôi “làm sao để không bị kiểm tra?”. Câu hỏi đúng phải là “làm sao để kiểm tra diễn ra nhẹ nhàng khi nó đến?”. Dấu hiệu rủi ro thuế không phải bản án — nó chỉ là lý do hồ sơ được mở ra sớm hơn. Hồ sơ sạch thì dấu hiệu rủi ro cao đến mấy cũng chỉ mất thời gian giải trình, không mất tiền.
Cách phòng tránh — ba việc làm được ngay
- Đối chiếu doanh thu hóa đơn điện tử với tờ khai mỗi quý, không đợi đến cuối năm. Bắt lỗi khi còn nhỏ, trước khi hệ thống kịp chấm điểm.
- Kiểm tra trạng thái hoạt động của nhà cung cấp trước khi thanh toán hóa đơn giá trị lớn. Dùng cổng tra cứu mã số thuế để kiểm tra.
- Tự rà soát định kỳ theo một danh sách kiểm tra cố định. Nếu doanh nghiệp chưa từng làm việc này, nhắn Chú Hưng qua Zalo để được hướng dẫn cách rà soát.
Với doanh nghiệp đã thấy mình hội đủ vài dấu hiệu trên, bước tiếp theo nên là đánh giá rủi ro chuyên sâu (health check). Dịch vụ này rà đúng góc nhìn của hệ thống chấm điểm trước khi hệ thống tự làm việc đó.
Không chắc hồ sơ mình đang ở mức rủi ro nào?
30 phút trao đổi cùng Chú Hưng. Tôi chỉ ra 3 vùng rủi ro lớn nhất, nhìn từ đúng góc độ hệ thống chấm điểm của cơ quan thuế.
Câu hỏi thường gặp
Dấu hiệu rủi ro thuế phổ biến nhất là gì?
Chênh lệch doanh thu giữa hóa đơn điện tử và tờ khai là dấu hiệu bị phát hiện nhanh và chính xác nhất. Dữ liệu được đối chiếu tự động gần như theo thời gian thực.
Doanh nghiệp mới thành lập có bị tính dấu hiệu rủi ro không?
Có, nhưng ít nhóm dấu hiệu hơn. Lý do là chưa đủ dữ liệu lịch sử để so sánh biến động giữa các kỳ. Rủi ro thường đến từ nhóm hóa đơn đầu vào và tính hợp lý của chi phí ban đầu.
Có dấu hiệu rủi ro thuế thì chắc chắn bị kiểm tra không?
Không chắc chắn, nhưng xác suất tăng đáng kể. Một số trường hợp theo Điều 22 thì gần như kiểm tra mặc định, không phụ thuộc điểm rủi ro — ví dụ tái cấu trúc doanh nghiệp, hồ sơ hoàn thuế.
Doanh nghiệp đã xin hoàn thuế có luôn bị theo dõi không?
Có. Trong vòng 5 năm kể từ ngày ban hành quyết định hoàn thuế, hồ sơ thuộc diện kiểm tra trước hoàn thuế sẽ được kiểm tra sau, theo quy định tại Điều 22.
Làm sao biết doanh nghiệp mình có đang bị chấm điểm rủi ro cao không?
Không có công cụ tra cứu công khai điểm rủi ro nội bộ của cơ quan thuế. Cách thực tế nhất là tự đối chiếu theo 7 dấu hiệu trong bài. Nhờ chuyên gia rà soát độc lập theo đúng góc nhìn hệ thống chấm điểm cũng là một lựa chọn.