Rất nhiều tài liệu vẫn đang dạy cách phân biệt thanh kiểm tra thuế — tức thanh tra thuế và kiểm tra thuế. Điều này đúng ngay cả với các trang tư vấn thuế uy tín. Họ coi đây là hai hoạt động song song, khác nhau về phạm vi và thẩm quyền. Điều đó đúng — với luật cũ. Câu trả lời cập nhật: từ 01/7/2026, sự phân biệt này không còn áp dụng cho cơ quan thuế. Luật Quản lý thuế số 108/2025/QH15 chỉ giữ lại một cơ chế duy nhất là kiểm tra thuế. Bài viết này giải thích cách phân biệt theo luật cũ, để anh chị đối chiếu tài liệu tham khảo. Quan trọng hơn, bài viết chỉ ra cách hiểu đúng nếu vẫn gặp chữ “thanh tra” ở đâu đó sau ngày luật mới có hiệu lực.
? CĂN CỨ PHÁP LÝ
Cách phân biệt cũ căn cứ Luật Quản lý thuế số 38/2019/QH14 (Điều 113, 114, 120). Quy định hiện hành căn cứ Điều 22 Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/7/2026. Điều khoản chuyển tiếp nằm tại Điều 53 khoản 3.
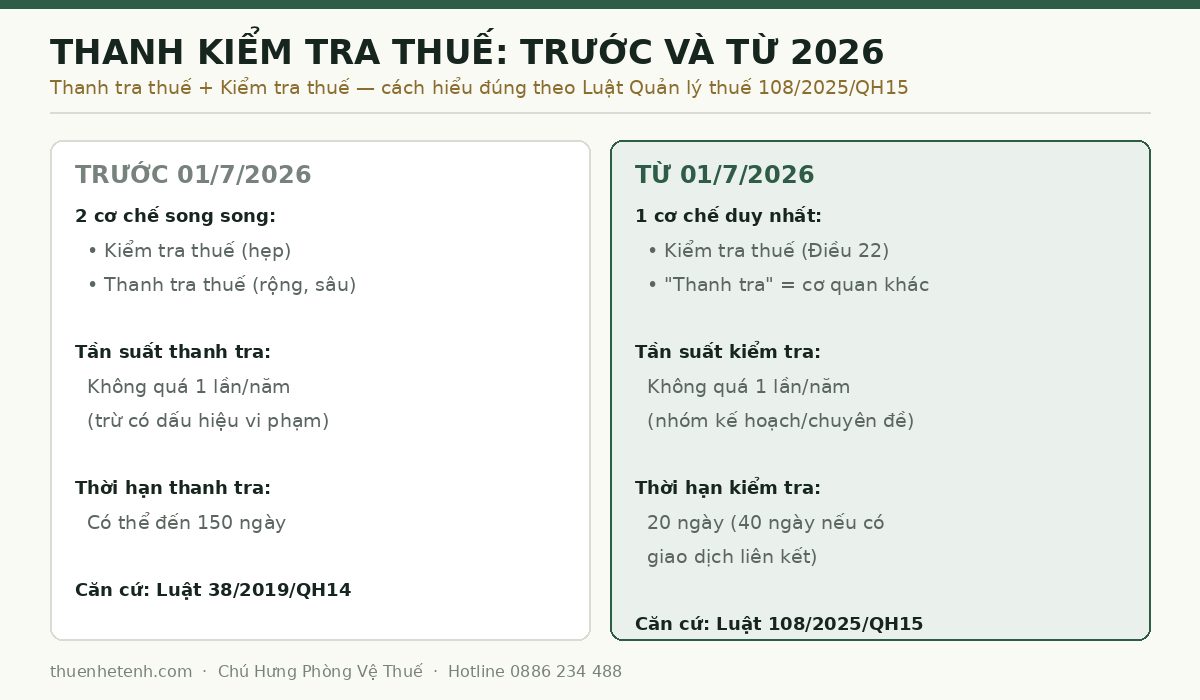
Cách phân biệt theo luật cũ (áp dụng đến hết 30/6/2026)
Nếu anh chị đang đọc một hợp đồng, một bài viết, hoặc một cuốn sách xuất bản trước 01/7/2026, có thể vẫn thấy cả hai khái niệm. Đây là cách chúng từng được phân biệt:
| Tiêu chí | Kiểm tra thuế (cũ) | Thanh tra thuế (cũ) |
|---|---|---|
| Phạm vi | Hẹp hơn, theo từng nội dung cụ thể | Rộng và sâu hơn, toàn diện |
| Áp dụng khi | Rà soát định kỳ, đối chiếu hồ sơ khai thuế | Có dấu hiệu vi phạm, vụ việc phức tạp, hoặc theo kiến nghị của Kiểm toán Nhà nước / Thanh tra Nhà nước |
| Tần suất | Có thể lặp lại theo kế hoạch | Không quá 1 lần/năm, trừ trường hợp có dấu hiệu vi phạm hoặc thanh tra đột xuất |
| Thời hạn | Ngắn hơn | Có thể kéo dài đến 150 ngày với vụ việc đặc biệt phức tạp |
Từ 01/7/2026: không còn phân biệt — chỉ còn kiểm tra thuế
Luật Quản lý thuế 108/2025/QH15 bỏ hẳn cơ chế thanh tra của cơ quan thuế. Luật hợp nhất về một cơ chế duy nhất tại Điều 22 — Kiểm tra thuế. Cơ chế này vận hành theo nguyên tắc quản lý rủi ro, ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử. Điều thú vị: một phần tinh thần của luật cũ vẫn được giữ lại dưới tên gọi mới. Ví dụ, với kiểm tra theo kế hoạch/chuyên đề, luật mới vẫn giữ một giới hạn quen thuộc. Đó là không quá 1 lần kiểm tra tại trụ sở trong 1 năm — gần giống nguyên tắc tần suất của “thanh tra” cũ.
Bảng so sánh ở trên không còn ý nghĩa thực tiễn. Cột “thanh tra thuế” bên phải giờ chỉ áp dụng trong một trường hợp hiếm: khi cơ quan thuế phát hiện vụ việc phức tạp, phạm vi rộng. Lúc đó, hồ sơ được chuyển sang một cơ quan khác — cơ quan thanh tra theo Luật Thanh tra. Đây không còn là hoạt động của ngành thuế nữa.
Xem chi tiết đầy đủ quy trình, thời hạn và các bước cụ thể tại bài Quy trình kiểm tra thuế 2026.
Gặp chữ “thanh tra thuế” ở đâu thì hiểu thế nào?
Ba tình huống thực tế anh chị có thể vẫn gặp cụm từ này sau 01/7/2026:
- Vụ việc đang xử lý dở từ trước: theo Điều 53 khoản 3, các cuộc kiểm tra có quyết định ban hành trước 01/7/2026 mà chưa có kết luận thì tiếp tục theo luật cũ. Lúc này chữ “thanh tra” trong hồ sơ vẫn đúng và vẫn có hiệu lực.
- Tài liệu, hợp đồng dịch vụ tư vấn cũ: nhiều mẫu hợp đồng, quy chế nội bộ soạn trước đây vẫn ghi “thanh tra thuế”. Cần hiểu đó là kiểm tra thuế theo quy định hiện hành, và nên cập nhật lại câu chữ khi có dịp.
- Cơ quan thanh tra vào cuộc trực tiếp: trường hợp hiếm đã nêu trên. Hồ sơ được chuyển từ cơ quan thuế sang cơ quan thanh tra vì phức tạp, phạm vi rộng.
? KINH NGHIỆM CỦA CHÚ HƯNG
Đổi tên gọi không làm giảm mức độ nghiêm túc cần có. Văn bản anh chị nhận được có thể ghi “quyết định kiểm tra” thay vì “quyết định thanh tra” — nhưng nguyên tắc ứng xử vẫn y nguyên. Đọc kỹ phạm vi, cung cấp đúng phạm vi, ghi ý kiến bảo lưu trước khi ký. Nhiều doanh nghiệp chủ quan vì nghĩ “kiểm tra” nhẹ nhàng hơn “thanh tra”. Đó là hiểu nhầm nguy hiểm nhất tôi thấy từ khi luật mới có hiệu lực.
Chưa chắc hồ sơ của mình đứng vững đến đâu?
30 phút trao đổi cùng Chú Hưng. Tôi chỉ ra 3 vùng rủi ro lớn nhất trong hồ sơ thuế của doanh nghiệp anh chị.
Câu hỏi thường gặp
Thanh tra thuế và kiểm tra thuế có còn khác nhau không?
Không còn — từ 01/7/2026 chỉ còn gọi chung là thanh kiểm tra thuế, vận hành theo một cơ chế duy nhất. Luật Quản lý thuế 108/2025/QH15 bỏ cơ chế thanh tra của cơ quan thuế. Luật chỉ giữ lại kiểm tra thuế theo Điều 22. Sự phân biệt cũ chỉ còn giá trị tham khảo lịch sử, hoặc với vụ việc đã phát sinh trước thời điểm này.
Vậy trước đây phân biệt hai khái niệm này thế nào?
Theo Luật Quản lý thuế 38/2019/QH14, kiểm tra thuế có phạm vi hẹp hơn và diễn ra thường xuyên hơn. Thanh tra thuế có phạm vi rộng, sâu hơn, áp dụng khi có dấu hiệu vi phạm hoặc theo kiến nghị của Kiểm toán Nhà nước, Thanh tra Nhà nước. Tần suất không quá 1 lần/năm trừ trường hợp đặc biệt.
Nếu hợp đồng dịch vụ của tôi vẫn ghi “thanh tra thuế” thì có sai không?
Không sai về mặt lịch sử. Nhưng nên hiểu và cập nhật thành “kiểm tra thuế” để khớp với quy định hiện hành. Ngoại lệ là khi hợp đồng đó gắn với một vụ việc cụ thể đã phát sinh trước 01/7/2026 — lúc này vẫn xử lý theo điều khoản chuyển tiếp.
Trường hợp nào doanh nghiệp vẫn có thể bị “thanh tra” theo đúng nghĩa đen?
Khi cơ quan thuế xác định vụ việc phức tạp, phạm vi rộng. Hồ sơ khi đó được chuyển sang cơ quan thanh tra — một cơ quan khác, theo Luật Thanh tra. Đây là trường hợp không phổ biến với doanh nghiệp SME.